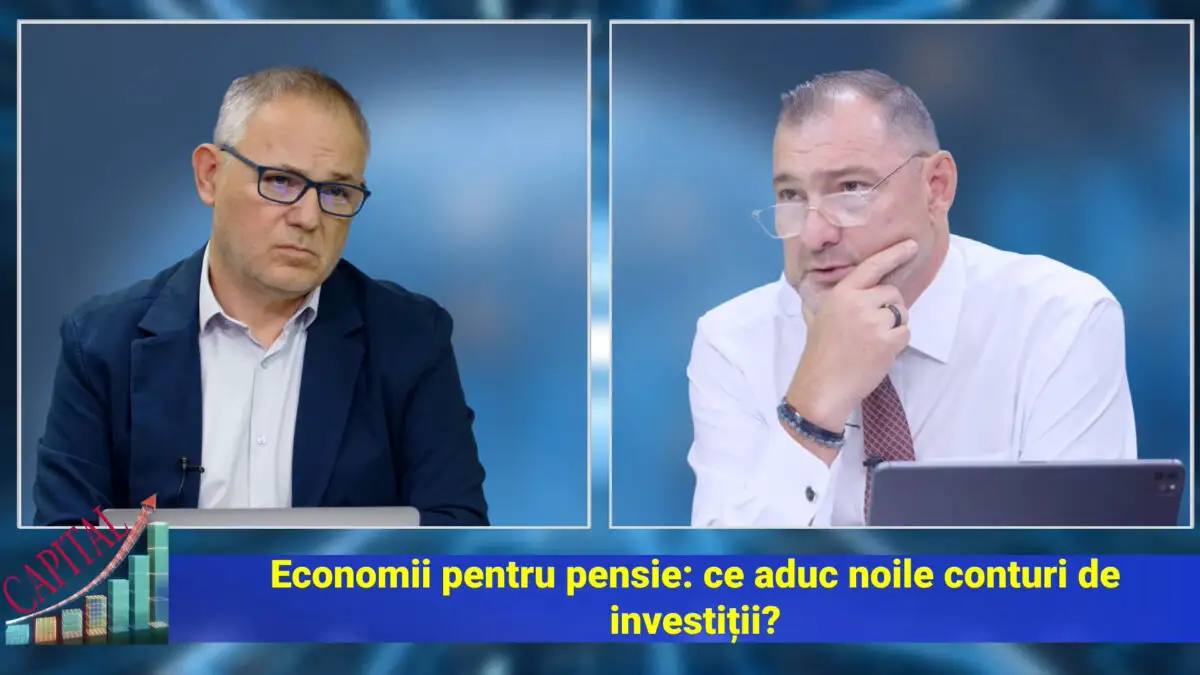
EXCLUSIV Noua lege a economisirii vine cu avantaje, dar și cu riscuri. Daniel Apostol: Nu mă obligă. Îmi dă o opțiune
 Adaugă-ne ca sursă preferată
 Urmărește pe Google News
Românii vor avea la dispoziție un nou instrument prin care își pot direcționa o parte din economii către investiții pe termen lung. Mecanismul este voluntar și vine cu avantaje fiscale, dar succesul său va depinde inclusiv de educația financiară a celor care îl folosesc și de încrederea că regulile stabilite astăzi vor fi respectate și peste 10 sau 20 de ani.
Daniel Apostol, analist economic și director general al Federației Patronale a Energiei, a explicat în emisiunea „Picătura de business”, moderată de Radu Preda, cum vede noua lege a economisirii și investițiilor. El consideră că instrumentul poate ajuta oamenii să acumuleze bani pentru viitor, dar avertizează că investițiile pot deveni o „armă cu două tăișuri” atunci când sunt făcute fără suficiente cunoștințe financiare.
Banii din depozite și ideea de a transforma economiile în investiții
Discuția a pornit de la presiunea tot mai mare asupra sistemului public de pensii și de la încercările de a găsi alternative prin care populația să acumuleze bani pentru viitor.
Radu Preda a adus în discuție sumele foarte mari păstrate de europeni în depozite și inițiativele prin care acești bani ar putea fi mobilizați. În România, Parlamentul a adoptat o lege a economisirii și investițiilor, despre care moderatorul a arătat că urmărește tocmai stimularea folosirii economiilor populației.
Daniel Apostol spune că susține apariția noului mecanism: „Eu salut adoptarea de către Parlament a acestui act legislativ.”
Potrivit acestuia, esențial este faptul că noul cadru nu îi obligă pe oameni să își mute economiile și nici nu presupune că statul preia controlul asupra banilor lor.
„Până la urmă, ce face legea asta? Definește un cadru în care fiecare cetățean are libertatea, o avea și până acum, dar are instrumentul, capătă instrumentul, de a-și pune bani deoparte, benevol.”
Apostol privește mecanismul inclusiv ca pe o modalitate prin care fiecare persoană își poate construi, în timp, o rezervă financiară proprie pentru perioada de după retragerea din activitate.
„Creându-și el singur, prin voința lui, din resursele lui, un fond de pensie privat al lui.”
Noua lege oferă o opțiune, nu impune o obligație
Caracterul voluntar al sistemului este unul dintre punctele asupra cărora Daniel Apostol insistă. În opinia sa, apariția unei legi poate crea impresia că statul introduce automat o nouă obligație. În acest caz, mecanismul trebuie privit diferit.
„De obicei, când aflăm că s-a dat o lege, asta vine cumva în subsidiar sau, mai bine zis, ne induce ideea că o lege mă obligă la ceva. Când, de fapt, asta este o lege care mă ghidează către ceva. Mă poate ghida spre prosperitate, îmi dă un instrument, dar nu mă obligă. Îmi dă o opțiune.”
Apostol leagă această libertate de posibilitatea fiecăruia de a decide cum își administrează veniturile și cum își pregătește viitorul financiar.
„Salariul este rodul muncii mele, venitul, mă rog, dă fiecărui cetățean posibilitatea să-și administreze singur, în timp, în timpul lui și în banii lui, pe banii lui, viitorul, să zicem, retragerii la pensie.”
Există însă o limită importantă. Efectele unui asemenea sistem nu apar imediat.
„Ca să vadă impactul în societate, nu-i de azi pe mâine. Absolut. Pentru că o astfel de acumulare e o acumulare pe termen lung.”
Economiile ținute în bancă nu sunt întotdeauna suficiente pentru a proteja banii
Discuția a ajuns și la diferența dintre simpla economisire și investițiile care urmăresc obținerea unui randament pe termen lung.
Apostol spune că cea mai mare parte a populației își primește veniturile într-un cont bancar, folosește banii pentru cheltuielile curente și păstrează eventual diferența sub formă de economii.
„Marea majoritate a noastră suntem salariați care ne încasăm contravaloarea muncii, în cel mai bun caz printr-un cont bancar la care avem și un card și banii de acolo sunt direcționați pe costul zilnic, costul vieții, cheltuieli necesare sau dorite, diferența între plăcere și nevoie, taxe, impozite și, într-o oarecare măsură, economii.”
Radu Preda a remarcat că banii aflați în depozite sunt totuși utilizați de bănci. Apostol a precizat însă că problema trebuie privită din perspectiva persoanei care deține economiile.
„Știu ce ai spus, dar nu sunt neapărat active pentru mine, deținătorul economiei.”
Riscul apare atunci când randamentul oferit de depozit nu compensează pierderea de valoare provocată de inflație.
„Dacă ai inflație peste dobândă, plătești banca ca să-ți ții banii la ea și banca râde mulțumită.”
Apostol nu susține însă renunțarea completă la economisirea bancară. Ideea este ca o parte din bani să poată fi direcționată către acumulare și investiții.
„Nu renunț la bancă, nu renunț la economie. Ar fi o eroare să tratăm radical. Dar am șansa ca 5 lei din 10, 10 lei din 20, 100 de lei din 200, fiecare după puterea lui, să înceapă o acumulare.”
Avantajele fiscale pot face diferența pentru economisirea pe termen lung
Unul dintre elementele discutate în emisiune este regimul fiscal al banilor direcționați către noul mecanism.
Radu Preda a prezentat două situații prevăzute de sistem. În cazul sumelor provenite din venituri deja impozitate, randamentele obținute ar beneficia de un tratament fiscal care evită o nouă impozitare. O altă variantă presupune direcționarea către investiții a unor sume înainte de impozitare, acestea fiind deductibile.
În această a doua situație este necesară și implicarea angajatorului.
Daniel Apostol a explicat că banii ar urma să fie virați direct în contul de acumulare, iar impozitarea ar interveni ulterior, atunci când fondurile devin disponibile pentru utilizare.
Pentru participant, mecanismul ar trebui să ofere și libertatea de a decide cât economisește și de a urmări modul în care sunt investiți banii.
„Îmi dă libertatea să-mi creez propriul fond de pensie, da? Să decid care-i contribuția lunară, variabilă, fixă, cu ce frecvență, dar să și urmăresc modul de investire, ce se întâmplă cu banii mei.”
Investițiile pot deveni o „armă cu două tăișuri”
Tocmai această libertate poate produce însă probleme atunci când persoana care investește nu înțelege suficient mecanismele pieței.
Radu Preda a caracterizat situația drept o „armă cu două tăișuri”, iar Daniel Apostol a fost de acord cu riscul.
„Este, când un astfel de instrument pică pe mâna unui om lipsit de educație financiară, de înțelegere a mecanismelor, s-ar putea să conducă spre o pierdere și spre o mare dezamăgire și un scandal.”
Problema este cu atât mai importantă cu cât astfel de produse sunt concepute pentru perioade lungi. Fluctuațiile pieței pot determina un investitor fără experiență să reacționeze atunci când valoarea activelor scade.
Radu Preda a dat exemplul unui participant care vede că acțiunile încep să scadă, intră în panică și decide să vândă, transformând astfel scăderea temporară într-o pierdere efectivă, în loc să aștepte o eventuală revenire.
Pentru Apostol, aceasta este una dintre principalele bariere pe care noul sistem trebuie să le depășească.
Daniel Apostol cere o campanie națională de educație financiară
Analistul consideră că adoptarea legii nu este suficientă. Oamenii trebuie să înțeleagă atât avantajele, cât și riscurile produselor pe care urmează să le folosească.
„De aia vorbeam de cea de-a doua barieră, bariera de cunoaștere care ar trebui înlăturată încă de acum, din fașă.”
În opinia sa, statul ar trebui să explice în detaliu populației cum funcționează mecanismul.
„Cred că statul, dacă tot a fost o inițiativă a statului, pentru că este o lege dată în Parlament, ar trebui să vină cu o mare campanie de conștientizare.”
Apostol spune că nu ar trebui să fie vorba despre publicitate pentru noul produs, ci despre prezentarea informațiilor necesare pentru ca fiecare participant să poată lua o decizie în cunoștință de cauză.
„Trebuie să fie o mare campanie de conștientizare cu privire la cum va funcționa, care sunt beneficiile, care sunt riscurile, care sunt toate datele legate de această posibilitate dată de lege. Pentru că e vorba despre bunăstarea sau nu viitoare a populației.”
Cine garantează că avantajele promise astăzi vor exista și peste 20 de ani?
Există însă și o problemă pe care educația financiară nu o poate rezolva: predictibilitatea legislației.
Radu Preda a ridicat problema încrederii pe care un participant trebuie să o aibă într-un sistem construit pentru perioade de 10 sau 20 de ani. Un avantaj fiscal oferit astăzi este important numai dacă regulile nu sunt schimbate înainte ca participantul să ajungă să beneficieze de banii acumulați.
„Să-mi vii tu, guvern actual, și să-mi faci o promisiune pentru peste 20 de ani, eu pot să mă întreb, ca și viitor participant într-un astfel de program: oare guvernul de peste 20 de ani o să-și țină promisiunea când ies eu la pensie?”
Radu Preda a remarcat că avantajele sunt prevăzute prin lege, dar o lege poate fi modificată ulterior.
Daniel Apostol admite că aceasta este o vulnerabilitate reală.
„Orice lucru făcut de om e desfăcut tot de om. O lege făcută astăzi de niște oameni, care promite ceva în viitor îndepărtat, nu avem nicio garanție că alți oameni care vor veni își vor asuma respectarea promisiunii de acum 20 de ani.”
Problema devine astfel una de încredere în stat și în stabilitatea regulilor pe termen lung.
„Nu avem încrederea asta în stat, pentru că statul ne-a dezamăgit de prea multe ori până acum.”
Radu Preda a amintit, în acest context, situațiile în care prevederi adoptate prin lege au fost ulterior amânate, inclusiv prin prorogarea termenelor de aplicare.
Pentru un instrument construit tocmai pe economisirea și investiția pe termen lung, predictibilitatea devine astfel la fel de importantă precum randamentul, facilitățile fiscale sau libertatea de a alege unde sunt direcționați banii.
Recomandările noastre

Am venit la Capital în vara anului 2019, fiind prima mea experiență ca jurnalist după ce am lucrat oarecum de cealaltă parte a baricadei, în monitorizarea presei, mai bine de 8 ani. Înainte de a intra în presă, am lucrat o scurtă perioadă de timp în proiectare în Autocad pentru construcții civile și industriale. Am fost și sunt pasionat de tehnologie, precum și de ultimele trend-uri din acest domeniu. M-a fascinat întotdeauna și am avut norocul să fiu într-o generație care a beneficiat din plin de ea și putut vedea exact ce impact, pozitiv sau negativ, poate avea asupra lumii.
Informațiile publicate de capital.ro pot fi preluate de alte publicații online doar în limita a 500 de caractere și cu citarea sursei cu link activ. Orice abatere de la această regulă constituie o încălcare a Legii 8/1996 privind dreptul de autor.
Trebuie să fii autentificat pentru a lăsa un comentariu.