
Avertisment privind dispariția banilor cash. Economist: Trebuie să avem o rezervă de numerar acasă
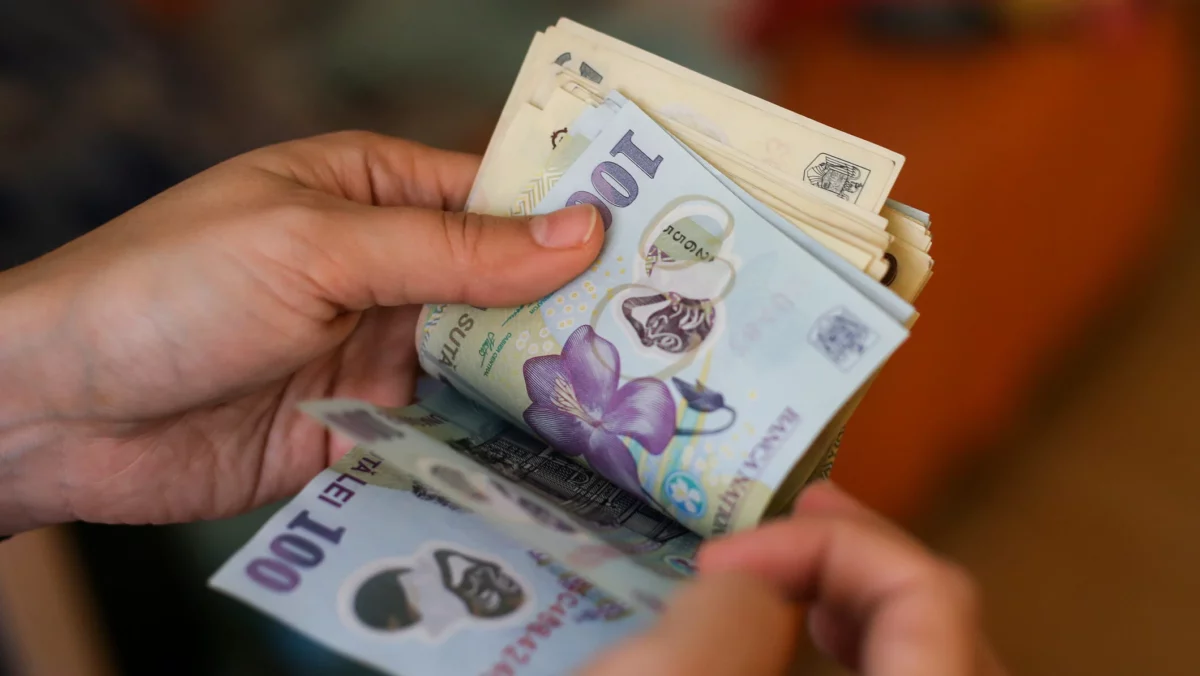
SURSA FOTO: Dreamstime - bani, cash, numerar
 Adaugă-ne ca sursă preferată
 Urmărește pe Google News
Problemele tehnice care au afectat aplicația Revolut în România și în mai multe țări europene au readus în discuție dependența de serviciile bancare digitale. Economistul Christian Năsulea avertizează că utilizarea exclusivă a cardurilor și a aplicațiilor financiare poate deveni problematică în situații neprevăzute și recomandă păstrarea unei rezerve de numerar în locuință. Acesta explică și de ce existența sucursalelor bancare nu garantează accesul la bani atunci când sistemele informatice nu funcționează.
Economistul Christian Năsulea recomandă românilor să păstreze numerar acasă
Întreruperea serviciilor Revolut, înregistrată marți, 20 octombrie 2026, a afectat utilizatori din România și din alte state. Clienții au semnalat dificultăți la autentificarea în aplicație, efectuarea transferurilor și realizarea schimburilor valutare. În anumite cazuri, nici plățile cu cardul și retragerile de numerar de la bancomate nu au putut fi efectuate.
Incidentul, asociat unor probleme ale infrastructurii Google Cloud, a demonstrat cât de vulnerabil poate deveni accesul la serviciile financiare atunci când apar defecțiuni tehnologice. Aplicația Revolut a redevenit funcțională marți seara, după aproximativ 11 ore de perturbări.
În acest context, economistul Christian Năsulea consideră că populația ar trebui să aibă întotdeauna la dispoziție o alternativă la plățile electronice.
Într-o declarație pentru Ziare.com, specialistul a atras atenția că dispariția numerarului ar putea crea dificultăți în situațiile în care infrastructura digitală nu poate fi utilizată.
„Lecția pe care trebuie să o învățăm după incidentul de luni este că trebuie să avem o rezervă de numerar acasă. Mi se pare că nu ar trebui să permitem niciodată dispariția cash-ului, referitor la anxietățile produse de această eventualitate în viitorul îndepărtat, pentru că nu ne putem baza pe o soluție lipsită de un plan de rezervă, mai ales în contextul atacurilor hibride și al altor amenințări”, a declarat economistul.
Recomandarea acestuia vizează situațiile în care accesul la bani poate fi temporar blocat din motive tehnice, indiferent dacă utilizatorii au sau nu suficiente fonduri în conturi.
De ce nici băncile tradiționale nu oferă o garanție în cazul problemelor informatice
Christian Năsulea susține că dificultățile întâmpinate de clienții Revolut ar fi putut apărea și în cazul unor instituții bancare tradiționale, care dispun de sucursale fizice.
Potrivit acestuia, existența unei rețele de unități bancare nu înseamnă că toate operațiunile pot continua atunci când infrastructura informatică este afectată.
„Din moment ce problemele înregistrate de Revolut au fost la sistemele informatice, același lucru s-ar fi întâmplat și la ING sau Banca Transilvania. Adică mergeam în sucursale ca să stăm de vorbă, să servim o cafea”, a explicat Christian Năsulea.
Economistul a subliniat că sistemul bancar a trecut printr-un proces accelerat de digitalizare în ultimele decenii, pe fondul necesității de a reduce costurile operaționale.
Această transformare a determinat numeroase instituții să își restrângă rețelele de sucursale și să transfere o parte tot mai mare a serviciilor în mediul online.
„Nici băncile tradiționale nu inspiră mai multă încredere, având în vedere cât de mult își închid sucursalele practic toate băncile din România. Inclusiv CEC, care obișnuia să aibă foarte multe puncte de prezență, a redus atât de mult numărul acestora încât nu m-aș baza pe existența unei rețele fizice. Realitatea este că trăim într-o lume care funcționează online”, a precizat specialistul.
Acesta a explicat că modernizarea sectorului bancar a permis reducerea considerabilă a costurilor tranzacțiilor față de nivelurile înregistrate în urmă cu două sau trei decenii.
În același timp, digitalizarea a fost însoțită de reducerea personalului și de închiderea unor unități bancare, ceea ce limitează posibilitatea clienților de a interacționa direct cu angajații.
De ce continuă băncile să păstreze sucursale fizice
Deși tot mai multe operațiuni bancare pot fi realizate direct de pe telefon, Christian Năsulea consideră că instituțiile tradiționale nu vor renunța complet la sucursale în viitorul apropiat.
Principalul motiv este legat de preferințele unei părți importante a populației, care continuă să utilizeze serviciile bancare în format fizic.
Persoanele în vârstă se numără printre clienții care preferă să discute direct cu un angajat, în loc să rezolve toate operațiunile prin intermediul aplicațiilor.
„Motivul principal pentru care băncile tradiționale nu vor renunța, cel puțin în viitorul scurt, la sucursale este că o parte importantă a populației din țara noastră preferă încă să rezolve lucrurile offline. Nu suntem nici măcar singurii care preferă acest mod de lucru: și în alte țări există o parte a populației, în special în rândul persoanelor mai în vârstă, care preferă și vor continua să prefere să stea de vorbă cu un om pentru a-și rezolva problemele”, a explicat economistul.
Preferințele tinerilor ar putea să se schimbe odată cu înaintarea în vârstă
Specialistul consideră că rămâne de văzut dacă generațiile care utilizează în prezent aproape exclusiv serviciile digitale își vor păstra aceleași obiceiuri pe termen lung.
Chiar dacă tinerii sunt mai familiarizați cu tehnologia și preferă, în general, operațiunile online, există posibilitatea ca nevoia de interacțiune directă să devină mai importantă odată cu înaintarea în vârstă.
„Dacă acest lucru se va schimba este o întrebare foarte bună, pentru că nu știm ce vor face tinerii din era digitală atunci când nu vor mai fi atât de tineri: s-ar putea să înceapă să prefere interacțiunea umană. Toate acestea sunt întrebări importante, dar este clar că există în continuare piață pentru băncile care nu funcționează exclusiv online”, a conchis Christian Năsulea.
Incidentul Revolut evidențiază astfel importanța existenței unor soluții alternative pentru efectuarea plăților. Deși serviciile bancare digitale oferă rapiditate și acces permanent în condiții normale de funcționare, o defecțiune tehnică poate limita temporar posibilitatea utilizatorilor de a-și folosi banii.
Păstrarea unei sume moderate în numerar, adaptată nevoilor personale, poate reprezenta o măsură de precauție pentru astfel de situații.
Recomandările noastre
Sunt absolventă a Facultății de Jurnalism, Universitatea Hyperion. Deși, înainte să încep facultatea, mă visam la TV, pe parcurs am descoperit o pasiune tot mai mare pentru scris, așadar, în 2017, m-am alăturat site-ului Bugetul.ro. Acolo am lucrat timp de șapte ani, fiind locul unde am învățat și am acumulat experiență. Din iulie 2024, am acceptat provocarea de a mă alătura echipei Capital în calitate de editor, o „misiune” mai grea, dar nu imposibilă, alături de întreaga echipă cu care lucrez în fiecare zi.
Informațiile publicate de capital.ro pot fi preluate de alte publicații online doar în limita a 500 de caractere și cu citarea sursei cu link activ. Orice abatere de la această regulă constituie o încălcare a Legii 8/1996 privind dreptul de autor.
Trebuie să fii autentificat pentru a lăsa un comentariu.