Asigurarea obligatorie a locuinței în 2026. Cât costă polița PAD, ce despăgubiri primesc proprietarii și cine este exceptat
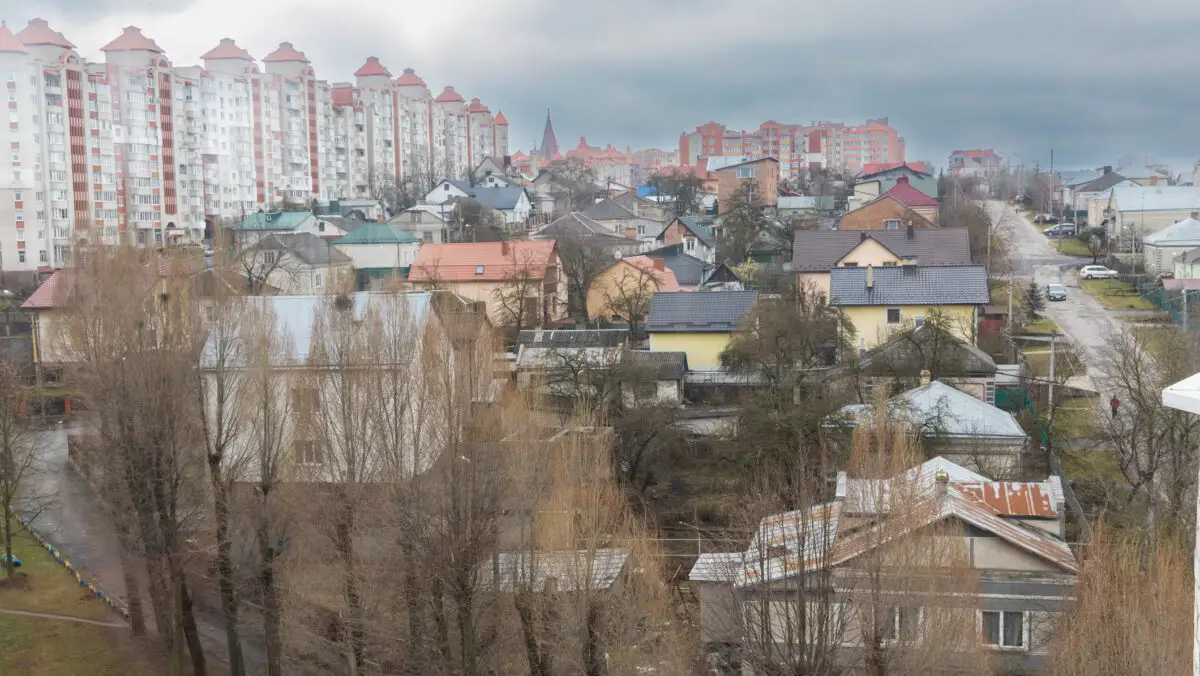
SURSA FOTO: Dreamstime - blocuri, case, toamnă
 Adaugă-ne ca sursă preferată
 Urmărește pe Google News
O cutremur sau o inundație pot transforma o locuință într-o pierdere financiară majoră, iar ajutorul statului nu garantează reconstruirea acesteia. În 2026, proprietarii plătesc 50 sau 130 de lei pe an pentru asigurarea PAD, în funcție de construcție. Ce riscuri sunt acoperite, cât pot primi despăgubire și cine este exceptat de la obligația legală?
Asigurarea obligatorie a locuinței în 2026. Cât costă polița PAD, ce despăgubiri primesc proprietarii și cine este exceptat?
Asigurarea obligatorie a locuinței (PAD) oferă proprietarilor protecție financiară în cazul pagubelor provocate de cutremure, alunecări de teren și inundații produse de fenomene naturale. În 2026, costul anual al poliței și suma asigurată diferă în funcție de materialele din care este construită locuința. Despăgubirile se stabilesc în funcție de valoarea prejudiciului constatat, în limitele prevăzute de lege.
Încheierea unei polițe PAD reprezintă o obligație legală pentru proprietarii de locuințe. Nerespectarea acestei obligații poate atrage sancțiuni contravenționale, potrivit legislației în vigoare.
Cosmin Tudor, director general adjunct al Pool-ului de Asigurare Împotriva Dezastrelor Naturale (PAID România), a explicat pentru Digi24 că asigurarea obligatorie trebuie încheiată pentru toate locuințele, indiferent de localizarea sau de starea lor de întreținere. Singura excepție o reprezintă locuințele aflate în clădiri încadrate oficial în clasa I de risc seismic.
Criteriul legal îl reprezintă încadrarea oficială în clasa de risc seismic, nu simpla existență a unui marcaj cu bulină roșie pe clădire.
Potrivit datelor publicate de PAID România, la 30 septembrie 2026, gradul de cuprindere în asigurarea obligatorie a locuințelor era de 25,06% la nivel național. Astfel, doar aproximativ una din patru locuințe din România beneficia de o poliță PAD activă pentru protecția împotriva dezastrelor naturale.
Polița PAD acoperă pagubele provocate de trei categorii de dezastre naturale: cutremure, alunecări de teren și inundații produse de fenomene naturale. Costul anual al asigurării și limita maximă a despăgubirilor depind de tipul construcției și de materialele utilizate.
Potrivit reprezentantului PAID România, pentru locuințele construite din materiale rezistente, precum betonul sau cărămida arsă, suma asigurată este de maximum 100.000 de lei, iar prima anuală de asigurare este de 130 de lei.
În cazul locuințelor construite din materiale precum cărămida nearsă sau chirpiciul, limita maximă a despăgubirii este de 50.000 de lei, iar costul anual al poliței ajunge la 50 de lei.
Aceste valori reprezintă limitele maxime de despăgubire și nu sumele care se acordă automat în cazul producerii unui dezastru. Despăgubirea efectivă se stabilește în urma evaluării pagubelor acoperite de poliță, cu respectarea condițiilor contractuale și a limitelor prevăzute de lege. Dacă prejudiciul este mai mic decât suma asigurată, proprietarul primește despăgubiri raportate la valoarea pagubei constatate.
Asigurarea locuinței în România presupune două componente. Prima este polița obligatorie PAD, care acoperă cele trei categorii de riscuri naturale, în limita maximă de 100.000 de lei. A doua este asigurarea facultativă, prin care proprietarii pot extinde protecția oferită de polița obligatorie.
Cosmin Tudor a explicat că asigurarea facultativă poate acoperi o valoare mai mare a imobilului și poate include riscuri suplimentare, precum inundațiile provocate de vecini, incendiile sau răspunderea față de terți. Proprietarii pot alege riscurile pe care doresc să le includă în contract, în funcție de nevoile și opțiunile lor.
În funcție de condițiile poliței, asigurarea facultativă poate include și bunurile din locuință sau dependințele, care nu sunt acoperite de polița PAD.
Costul unei asigurări facultative variază în funcție de numărul și tipul riscurilor incluse, precum și de valoarea totală asigurată. Ca exemplu orientativ, reprezentantul PAID România a menționat că prețul unei astfel de polițe poate ajunge la aproximativ 0,1% din valoarea totală asigurată. Adăugarea unor clauze suplimentare presupune costuri adiționale.
Amendă de până la 500 de lei pentru proprietarii fără asigurare PAD. Cine plătește reparația locuinței după un dezastru?
În lipsa unei asigurări obligatorii a locuinței, proprietarii nu pot solicita despăgubiri pentru reconstrucția imobilului sau pentru alte pagube produse de dezastrele naturale. În astfel de situații, aceștia pot apela la ajutoarele de urgență acordate de stat sau de autoritățile locale, însă sprijinul financiar are un caracter temporar și este destinat unor nevoi imediate, precum asigurarea alimentelor sau a unui spațiu de locuit pentru o anumită perioadă.
Potrivit reprezentantului PAID România, ajutoarele de urgență nu pot acoperi costurile reparației sau reconstrucției locuințelor, acestea revenind în responsabilitatea individuală a proprietarilor. Acesta a explicat că niciun stat nu dispune de suficiente fonduri pentru a acoperi integral pagubele produse proprietăților private, motiv pentru care protejarea acestora prin asigurare reprezintă responsabilitatea fiecărui proprietar.
Totodată, nerespectarea obligației legale de asigurare a locuinței se sancționează cu amendă cuprinsă între 100 și 500 de lei. Constatarea contravenției și aplicarea sancțiunii revin primarilor sau persoanelor împuternicite de aceștia.
Recomandările noastre

Absolventă a Facultății de Jurnalism și Științele Comunicării (Relații Publice și Comunicare) din cadrul Universității din București. Absolventă a Masteratului Relații Publice și Comunicare din cadrul Școlii Naţionale de Studii Politice și Administrative (SNSPA). Redactor pentru Capital.ro din toamna anului 2021 până în prezent.
Informațiile publicate de capital.ro pot fi preluate de alte publicații online doar în limita a 500 de caractere și cu citarea sursei cu link activ. Orice abatere de la această regulă constituie o încălcare a Legii 8/1996 privind dreptul de autor.
Trebuie să fii autentificat pentru a lăsa un comentariu.