Christine Lagarde părăsește conducerea BCE înainte de încheierea mandatului. Cine sunt posibilii succesori
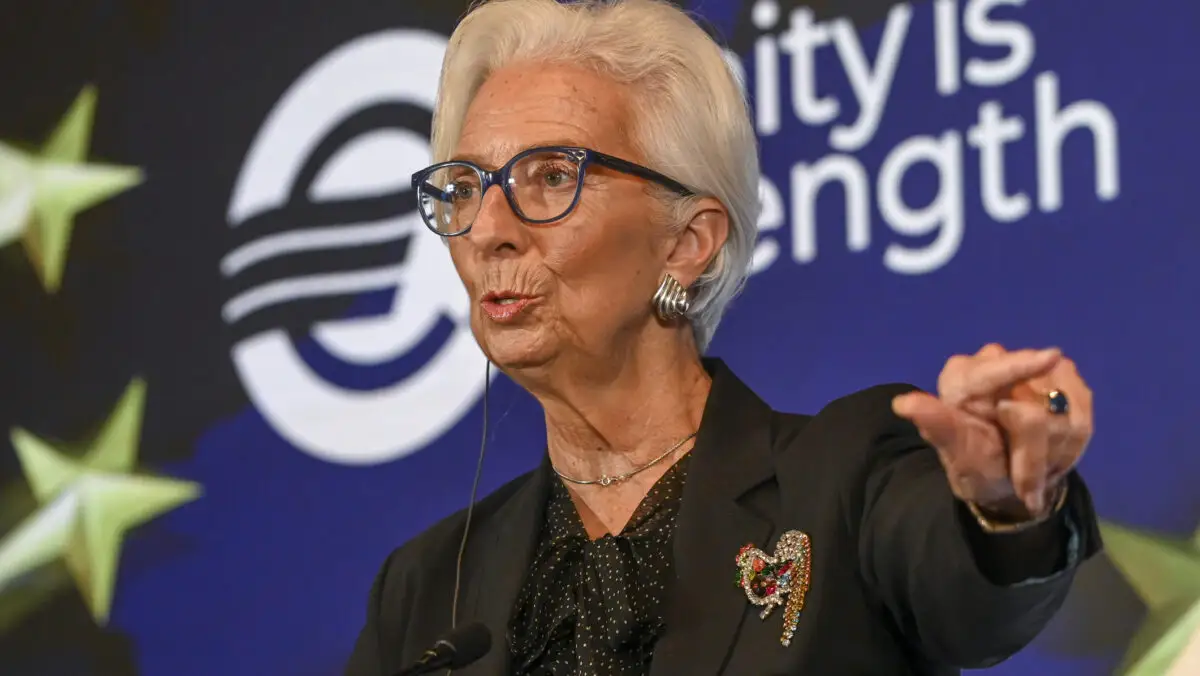
SURSA FOTO: Dreamstime - Christine Lagarde
 Adaugă-ne ca sursă preferată
 Urmărește pe Google News
Președinta Băncii Centrale Europene (BCE), Christine Lagarde, a anunțat că se va retrage din funcție la 7 februarie 2027, înainte de încheierea mandatului său, programat inițial pentru sfârșitul lunii octombrie a aceluiași an. Informația a fost confirmată joi, printr-un comunicat al instituției, după mai multe luni de speculații privind viitorul său profesional.
Plecarea Christinei Lagarde deschide cursa pentru conducerea BCE
Decizia vine într-o perioadă marcată de incertitudini economice în Europa, de presiuni inflaționiste și de tensiuni pe piețele financiare. În același timp, calendarul politic european include alegerile prezidențiale din Franța, ceea ce face ca desemnarea unui nou șef al BCE să capete o importanță suplimentară pentru liderii Uniunii Europene.
Retragerea anticipată îi va permite conducerii europene să înceapă din timp procedurile pentru alegerea succesorului. Potrivit comunicatului instituției, Lagarde a informat atât Consiliul Guvernatorilor, cât și președintele Consiliului European, António Costa, despre decizie.
„Președinta Băncii Centrale Europene, Christine Lagarde, a informat astăzi Consiliul Guvernatorilor și președintele Consiliului European, António Costa, că se va retrage din funcție la 7 februarie 2027”, se arată în comunicatul emis de BCE, joi.
Cine ar putea prelua conducerea Băncii Centrale Europene
Președintele Consiliului European, António Costa, a transmis că procesul de identificare a unui succesor pentru Christine Lagarde va începe imediat. Printre numele vehiculate pentru această poziție se numără Klaas Knot, fost guvernator al băncii centrale din Olanda, și Pablo Hernández de Cos, fost guvernator al Băncii Spaniei.
Plecarea anticipată a lui Lagarde pune capăt unei perioade îndelungate de incertitudine privind viitorul său la conducerea instituției. În ultimele luni, Forumul Economic Mondial a fost menționat drept una dintre posibilele destinații profesionale ale acesteia după retragerea de la BCE.
O sursă familiarizată direct cu situația a declarat că Lagarde a ales să demisioneze pentru a putea avea un rol mai activ în chestiuni politice din Franța, țara sa natală, precum și la nivel internațional. Poziția de președinte al BCE presupune însă neutralitate politică, necesară pentru protejarea independenței instituției.
Analiștii financiari consideră că schimbarea conducerii nu va modifica neapărat direcția instituțională a băncii centrale. Piet Haines Christiansen, economist la Danske Bank, a declarat că persoanele despre care se discută pentru această funcție au experiență în domeniul politicii monetare.
„Cei care se zvonește că vor urma vor fi bancheri centrali foarte competenți și bine stabiliți, așa că pentru piețe nu va conta prea mult”, a declarat economistul, potrivit Reuters.
Piețele financiare urmăresc deciziile privind dobânzile
Anunțul plecării lui Christine Lagarde nu a provocat modificări semnificative pe piețele financiare. Unii analiști au remarcat că BCE și-a consolidat o reputație instituțională care nu depinde exclusiv de persoana aflată la conducere.
Simon Dangoor, șeful departamentului de investiții macroeconomice cu venituri fixe de la Goldman Sachs, a subliniat că investitorii sunt deja familiarizați cu modul de funcționare al instituției.
„BCE este acum destul de bine stabilită, piața este familiarizată cu modul în care funcționează”, a declarat acesta. „Opinia noastră este că este probabil ca comportamentul instituțional să dureze mai mult decât Lagarde și să fie destul de similar, indiferent cine va prelua conducerea.”
În paralel cu schimbarea de la vârful instituției, BCE trebuie să gestioneze presiunile inflaționiste asociate scumpirii petrolului, pe fondul războiului din Iran. Creșterea costurilor energiei riscă să se transmită către alte categorii de prețuri și către salarii, ceea ce complică deciziile privind politica monetară.
Potrivit informațiilor prezentate în materialul Reuters, banca centrală se află într-un ciclu de majorare a dobânzilor, menit să limiteze efectele scumpirii petrolului asupra inflației. În același timp, deteriorarea condițiilor de finanțare și creșterea randamentelor obligațiunilor guvernamentale pun presiune asupra economiei europene.
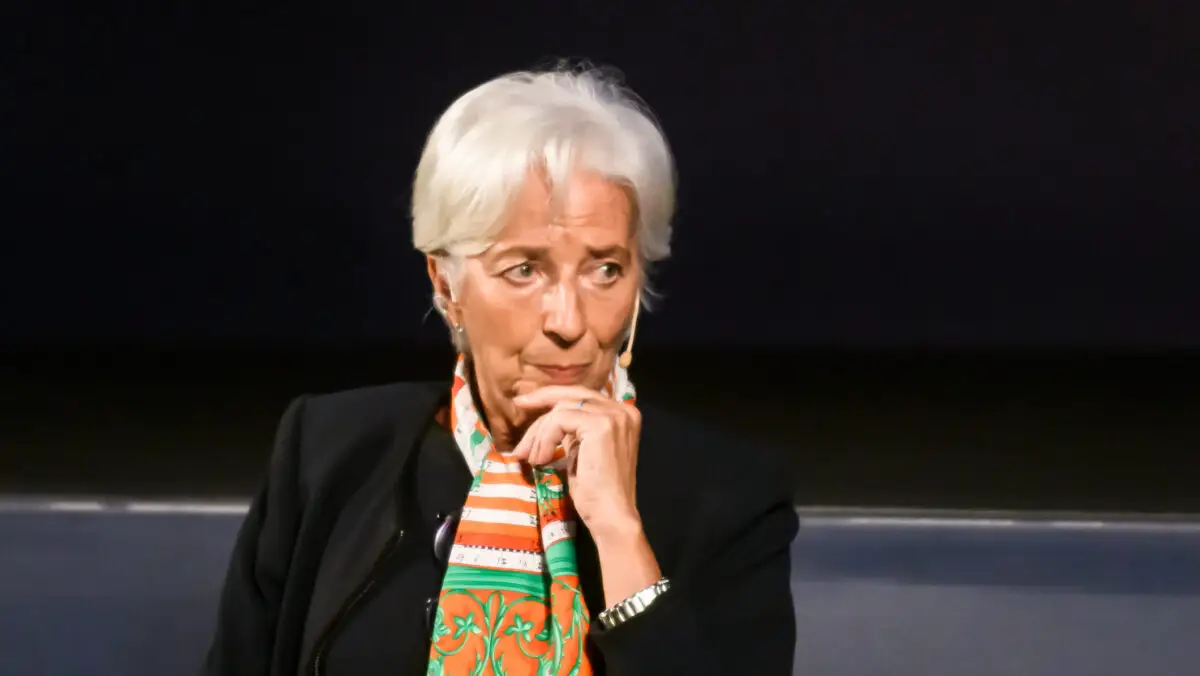
Inflația și costurile de finanțare complică politica monetară
BCE trebuie să gestioneze simultan riscul unei inflații persistente și efectele creșterii costurilor de împrumut pentru gospodării și companii. În aceste condiții, deciziile privind dobânzile au implicații directe atât asupra evoluției prețurilor, cât și asupra activității economice.
Pentru ședința de politică monetară menționată în material, instituția era așteptată să mențină rata dobânzii la facilitatea de depozit la 2,5%. În același timp, piețele anticipau posibilitatea unei noi majorări, inclusiv în decembrie, pe fondul perspectivelor de creștere a inflației generate de prețurile mai ridicate ale energiei. Oliver Rakau, reprezentant al Oxford Economics, a explicat că probabilitatea unei noi majorări a dobânzii depinde de evoluția estimărilor privind inflația.
„Probabil că ștacheta pentru o altă majorare a dobânzii în decembrie este scăzută, având în vedere probabilitatea unei alte revizuiri în creștere a previziunilor BCE privind inflația din cauza prețurilor mai mari la energie”, a declarat acesta.
Potrivit calendarului prezentat în articolul-sursă, BCE urma să anunțe decizia privind dobânda joi, la ora 13:15 GMT, iar conferința de presă susținută de Christine Lagarde era programată pentru ora 13:45 GMT. Piețele monetare anticipau încă trei majorări ale dobânzilor până la sfârșitul anului 2027, ceea ce ar fi dus rata facilității de depozit la 3,25%, un nivel considerat restrictiv pentru creșterea economică.
Franța, în centrul tensiunilor de pe piețele obligațiunilor
Pe lângă presiunile inflaționiste, BCE se confruntă cu turbulențe pe piețele obligațiunilor guvernamentale. Creșterea randamentelor la nivel internațional este alimentată de așteptările privind o expansiune economică mai puternică, de emisiunile mai mari de datorie și de investițiile masive asociate dezvoltării inteligenței artificiale.
Aceste evoluții determină majorarea costurilor de finanțare pentru guverne, gospodării și companii. Situația este deosebit de sensibilă în Franța, unde investitorii urmăresc îndeaproape nivelul datoriei publice și perspectivele fiscale ale țării după alegerile din acest an.
Incertitudinile au fost amplificate de declarațiile unor reprezentanți ai stângii politice, care au sugerat posibilitatea anulării datoriei deținute de BCE. În consecință, costurile de împrumut ale statului francez au crescut, iar randamentele obligațiunilor au ajuns la niveluri ridicate în raport cu evoluțiile din ultimele decenii.
Franța plătește în prezent unele dintre cele mai mari randamente din ultimii 25 de ani pentru a atrage finanțare de pe piețele de obligațiuni. Totodată, diferența dintre randamentele obligațiunilor franceze și cele ale titlurilor de referință germane a crescut, prima solicitată de investitori pentru a deține datorie franceză fiind mai mare decât în cazul celorlalte state din zona euro.
Ce instrumente are la dispoziție BCE
Creșterea costurilor de finanțare a alimentat speculațiile că banca centrală ar putea interveni pentru a limita tensiunile de pe piețe. Deocamdată, o eventuală reacție ar putea consta inclusiv în transmiterea unor semnale verbale către investitori.
Simon Dangoor a arătat că instituția ar putea concepe o măsură adaptată circumstanțelor economice existente. „De obicei, ei vin cu un instrument nou, personalizat pentru acel set specific de circumstanțe”, a declarat reprezentantul Goldman Sachs.
Una dintre opțiunile BCE ar fi reinvestirea flexibilă a sumelor obținute din obligațiunile cumpărate prin programele ample de achiziții de active derulate în deceniul precedent. O asemenea abordare ar putea permite instituției să își ajusteze intervențiile în funcție de condițiile de pe piețele financiare.
O altă posibilitate este activarea Instrumentului de protecție a transmisiilor, cunoscut sub denumirea de Transmission Protection Instrument (TPI). Mecanismul, care nu a fost utilizat până în prezent, a fost conceput pentru a combate presiunile de piață considerate nejustificate de factorii de decizie ai BCE.
În contextul creșterii randamentelor obligațiunilor franceze și al incertitudinilor privind finanțele publice, evoluția piețelor de datorie rămâne unul dintre factorii care influențează deciziile instituției, în paralel cu presiunile asupra prețurilor și cu perspectiva schimbării conducerii sale la începutul anului 2027.
Recomandările noastre
Mă numesc Antonia Hendrik și lucrez la Evenimentul Zilei din anul 2013, în redacția online. Din 2026 am făcut o schimbare importantă pe plan profesional, m-am transferat la capital.ro Pasiunea pentru actualitate și dorința de a fi conectată la evenimentele importante m-au determinat să aleg jurnalismul. În timpul activității mele de redactor online, am abordat tot felul de subiecte. Am scris despre politică națională și internațională, am urmărit teme din educație și social, dar și evenimente sportive, fiind pasionată de sport. Îmi place să documentez atent fiecare subiect și să ofer informații corecte și relevante cititorilor. Consider că jurnalismul presupune nu doar transmiterea știrilor, ci și înțelegerea contextului în care acestea se întâmplă. Experiențele profesionale acumulate la Evenimentul Zilei m-au ajutat să mă adaptez rapid cerințelor unei redacții dinamice și să privesc fiecare articol ca pe o nouă provocare, mai ales pe teme economice.
Informațiile publicate de capital.ro pot fi preluate de alte publicații online doar în limita a 500 de caractere și cu citarea sursei cu link activ. Orice abatere de la această regulă constituie o încălcare a Legii 8/1996 privind dreptul de autor.
Trebuie să fii autentificat pentru a lăsa un comentariu.