
Valoarea titlurilor de stat, dacă România e retrogradată la „junk”. Iancu Guda explică cine poate pierde bani
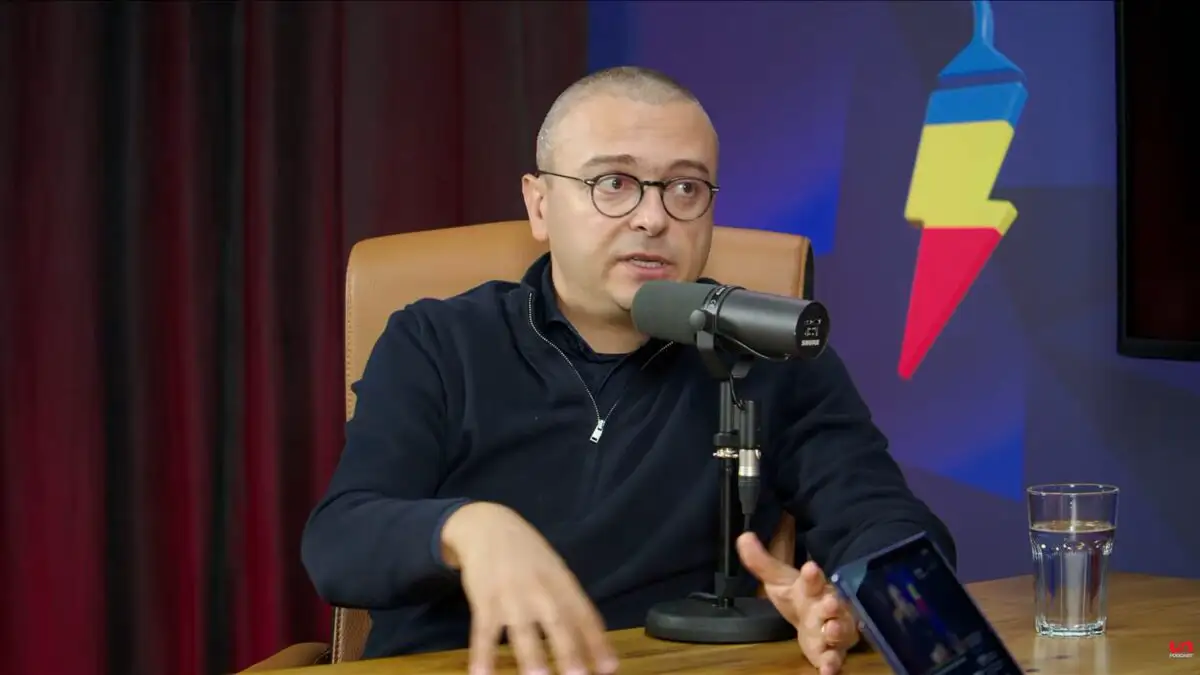
SURSA FOTO: captura YouTube - Iancu Guda
 Adaugă-ne ca sursă preferată
 Urmărește pe Google News
O eventuală retrogradare a României la categoria „junk” ar putea afecta prețul titlurilor de stat și randamentele obținute de investitori. Economistul Iancu Guda a explicat, în podcastul realizat de Viorel Grigoroiu, de ce persoanele care vând obligațiunile înainte de scadență pot pierde bani și ce alternative de investiții recomandă pentru economiile pe termen lung.
Iancu Guda explică ce se întâmplă cu titlurile de stat dacă România este retrogradată la categoria „junk”. Ce investiții recomandă pe termen lung
Economistul Iancu Guda a explicat, în cadrul podcastului realizat de Viorel Grigoroiu, cum ar putea fi afectați investitorii în titluri de stat în cazul unei retrogradări a României la categoria nerecomandată investițiilor.
Acesta a arătat că vânzarea obligațiunilor înainte de scadență poate aduce pierderi, în timp ce investițiile pe termen lung necesită diversificare.
O eventuală retrogradare a României la categoria „junk” ar putea crește costurile de finanțare ale statului și ar influența prețul obligațiunilor emise anterior. Iancu Guda a explicat că titlurile de stat deja aflate în circulație ar deveni mai puțin competitive în raport cu noile emisiuni, care ar putea oferi dobânzi mai mari pentru a atrage investitori.
În aceste condiții, persoanele care dețin obligațiuni și au nevoie să își recupereze banii înainte de scadență ar putea fi nevoite să le vândă la un preț mai mic decât valoarea nominală. Situația este relevantă inclusiv pentru titlurile Fidelis, care sunt tranzacționate la bursă, iar prețul lor poate fluctua pe parcursul perioadei de deținere.
Economistul a explicat mecanismul printr-un exemplu în care un investitor cumpără o obligațiune cu valoarea nominală de 10.000 de lei. Acesta încasează dobânda la fiecare șase luni, iar la scadență primește înapoi suma investită inițial.
Dacă, între timp, dobânzile din piață cresc sau inflația se majorează, prețul obligațiunii poate scădea. Astfel, investitorul care dorește să o vândă înainte de scadență ar putea obține doar 9.000 de lei și ceva, în locul celor 10.000 de lei investiți inițial.
Motivul este că un cumpărător ar prefera o obligațiune nouă, care oferă o dobândă mai mare, și nu ar plăti valoarea nominală integrală pentru un titlu cu un randament inferior.
„Titlurile de stat deja emise, deci cine a investit deja în aceste obligațiuni cu un nivel al dobănzii, vor fi necompetitive față de noile emisiuni de obligațiuni. Pentru că intrarea în junk înseamnă creșterea costului de finanțare, ceea ce înseamnă scăderea prețului obligațiunilor. Deci cine deține obligațiuni, le poate vinde pe piața secundară la un preț mai mic decât valoarea nominală.
Adică dacă ai cumpărat o obligațiune, ai creditat statul român, e vorba de Fidelis, că asta se tranzacționează și al cărui preț fluctuează la bursă, nu știu, 10.000 de lei. Asta e valoarea nominală. Tu încasezi dobândă la șase luni și până la scadență se întâmplă treaba asta semestrial și la final vei primi înapoi cei 10.000 de lei.
Pe durata de viață obligațiunii, să spunem, trei ani, dacă pe parcursul celor trei ani crezi dobânzile în piață sau crește inflația, prețul obligațiunii tale scade. Tu dacă te duci să o vinzi pe piața secundară, nu mai încasezi 10.000 de lei, încasezi 9.000 și ceva de lei.
Și e normal să se întâmple așa, pentru că tu ai obligațiunile la o dobândă mai mică decât cineva poate să obțină în condițiile actuale de piață. Și e ca și cum tu vrei să faci exit dintr-un depozit care dă dobândă de 4%, dar eu nu vreau să preiau depozitul tău de 4%, că pot să deschid un depozit nou cu 6%.
Și atunci, ca să preiau depozitul tău cu 4%, îți voi da mai puțin bani decât ai, ca să compensezi diferența de dobândă. Și atunci, oamenii care au nevoie de bani între timp și trebuie să le vândă, vor încasa mai puțin pe acele obligațiuni”, a explicat Iancu Guda.
Investitorii care păstrează obligațiunile până la scadență își pot recupera capitalul integral
Potrivit lui Iancu Guda, investitorii care nu au nevoie de bani înainte de termen și își păstrează titlurile de stat până la scadență nu pierd din capitalul principal investit, în condițiile în care statul își respectă obligațiile de plată.
În acest caz, fluctuațiile prețului de pe piața secundară nu schimbă suma nominală care trebuie rambursată la scadență. Totuși, economistul a subliniat că există o pierdere de oportunitate: banii investiți anterior într-o obligațiune cu dobândă mai mică nu mai pot fi folosiți pentru cumpărarea unor titluri noi, cu randamente potențial mai ridicate.
De exemplu, o persoană care deține obligațiuni cu o dobândă de 4% sau 5% ar putea rata posibilitatea de a investi în emisiuni noi care oferă dobânzi de 6%, 7% sau chiar 8%, în funcție de condițiile pieței.
Prin urmare, diferența dintre o pierdere efectivă și una de oportunitate depinde de momentul în care investitorul își recuperează banii și de necesitatea de a vinde înainte de scadență.
„Dar dacă le țin până la scadență, până la maturitate, prețul revine la valoarea nominală. Și atunci obligațiunea are fluctuație de preț pe parcursul vieții. Dar dacă ții banii până la scadență, la scadență vei primi acei 10.000 de lei. Deci cine este disciplinat și nu are nevoie de bani și și-a pus niște rezerve de lichiditate deoparte, nu va fi afectat. Pentru că își va lua banii la scadență.
E o pierdere de oportunitate, de fapt. Dacă nu ar fi cumpărat obligațiunea aceea la o dobândă de 4%, să spunem 5%, și acum ar fi avut bani, ar fi putut să cumpere în noi obligațiuni cu o dobândă de 6-7-8%.
Și atunci e o pierdere de oportunitate, că ar fi putut să încaseze dobânzi mai mari dacă nu avea banii blocați în obligațiuni vechi cu dobânda mai mică. Dacă își ține actuala obligațiune până la scadență, până la maturitate, nu pierde din valoarea capitalului principal investit”, a mai precizat economistul.
Titlurile de stat sunt potrivite pentru economiile de care investitorii au nevoie în următorii ani
Întrebat dacă titlurile de stat reprezintă în continuare o alegere bună înaintea unei eventuale retrogradări, Iancu Guda a apreciat că acestea pot fi potrivite pentru persoanele care au nevoie de bani într-un interval de doi-trei ani.
Economistul a explicat că obligațiunile cu dobândă fixă pot proteja investitorii împotriva volatilității piețelor pe termen scurt, oferind condiții de remunerare stabilite de la început.
În schimb, pentru un orizont de investiții de aproximativ zece ani, acesta consideră că obligațiunile nu mai reprezintă neapărat instrumentul potrivit, deoarece randamentul lor abia poate depăși inflația.
Pentru perioade mai lungi, Iancu Guda a indicat acțiunile și investițiile diversificate prin intermediul fondurilor tranzacționate la bursă, cunoscute sub denumirea de ETF-uri.
„Eu cred că dacă ai nevoie de bani pe 2-3 ani, da, pentru că pe termen scurt, când mai ales suntem într-un context în care piețele sunt foarte volatile… cum te poți proteja împotriva volatilității? Singurul instrument cuvenit fix este obligațiunea care te protejează împotriva acestor volatilități.
Dacă ai nevoie de bani pe 10 ani, pe un orizont mai lung, obligațiunea nu mai devine un instrument viabil pentru că de-abia bate inflația. Și pe termen lung, acțiunile sunt cele mai bune instrumente, diversificate în fiecare lună. Într-un portofoliu care să ai expunere și pe România și pe America și pe Europa, prin indici bursieri, că nu te pricepi tu sau puțin se pricep să ia o companie, să o evalueze punctual…
Și atunci mai bine cumperi ETF-uri, care înseamnă fonduri care deja diversifică pe sectorul pe care sunt construite”, a explicat Iancu Guda.
Iancu Guda recomandă portofolii diversificate, care includ companii din România, Europa și SUA
Pentru investitorii care nu au experiența necesară să analizeze individual companiile, ETF-urile pot reprezenta o modalitate de a obține expunere la mai multe firme și sectoare economice. Aceste fonduri pot urmări, de exemplu, domeniul energiei sau sectorul financiar, reunind companii din aceeași industrie.
O altă variantă este investiția în fonduri care urmăresc indici bursieri. Iancu Guda a menționat indicele BET Total Return pentru România, indicele STOXX Europe 600 pentru piața europeană și S&P 500 pentru Statele Unite. De asemenea, investitorii pot opta pentru ETF-uri globale, care includ mii de companii, sau pentru fonduri axate pe piețele emergente.
Economistul a prezentat drept exemplu un portofoliu diversificat, în care aproximativ o treime din investiții ar fi alocată României, 20% Europei, 20-30% Statelor Unite, iar restul piețelor emergente. O astfel de strategie presupune investiții regulate, lună de lună, și menținerea lor pe termen lung.
Guda a estimat că un asemenea portofoliu ar putea avea un randament mediu anual de aproximativ 10-12%, la un risc pe care l-a evaluat la sub 10%. Aceste valori reprezintă estimări prezentate de economist, nu randamente garantate pentru investitori.
„Fie poți să cumperi un ETF pe sectorul de energie, pe sectorul financiar, care deja are cele mai mari companii din lume pe acel sector. Și atunci ești diversificat.
Sau, dacă nu vrei să cumperi pe sector și pe piațe, de exemplu, cumperi în România indicele Bet Total Return. Și ăsta are deja 20 de companii cele mai mari. Cumperi în Europa Stock 600, care sunt cele mai mari 600 de companii.
Cumperi în SUA S&P 500, care sunt deja cele mai mari 500 de companii. Cumperi, e un ETF All World, FTSE, care are vreo 3.000 de companii, cele mai mari din lume și piațe emergente. Poți să cumperi un ETF, de exemplu, Morgan Stanley Capital Index Emerging Markets. Și ai deja sute de companii din piețele emergente. Și e cel mai simplu să faci treaba asta lună de lună, an de an, diversificat.
Să ai un portofoliu diversificat pe România o treime, pe Europa 20%, pe SUA 20-30% și pe piețe emergente, cât rămâne, 10-20%, și îți faci un portofoliu diversificat. Mergi pe termen lung, cumperi lună de lună… randamentul mediu pe an e undeva la 10-12%, la un risc mai mic de 10%”, a mai spus Iancu Guda în cadrul podcastului intitulat „Cât de scumpă a devenit viața în România”.
Recomandările noastre
După mai bine de zece ani petrecuţi în domeniul monitorizării mass-media, am făcut un pas mic în direcţia potrivită şi m-am alăturat echipei Capital. Un pariu câştigător, zic eu. Mi-au plăcut dintotdeauna cuvintele şi puterea pe care acestea le pot avea în glasul sau peniţa potrivită şi nu pot decât să mă bucur acum de un banal, dar rar întâlnit “Îmi place munca mea!” Când nu mă găsiţi scriind în spatele unei tastaturi, mă veţi întâlni, deseori, tot la un calculator. Sau, în momentele perfecte, la volan, sus pe un munte şi bineînţeles, ca un taur care se respectă, în bucătărie!
Informațiile publicate de capital.ro pot fi preluate de alte publicații online doar în limita a 500 de caractere și cu citarea sursei cu link activ. Orice abatere de la această regulă constituie o încălcare a Legii 8/1996 privind dreptul de autor.
Trebuie să fii autentificat pentru a lăsa un comentariu.