ANAF va clasifica toţi contribuabilii în funcţie de riscul fiscal până la sfârşitul anului 2027. Ce se va întâmpla cu firmele care au risc ridicat
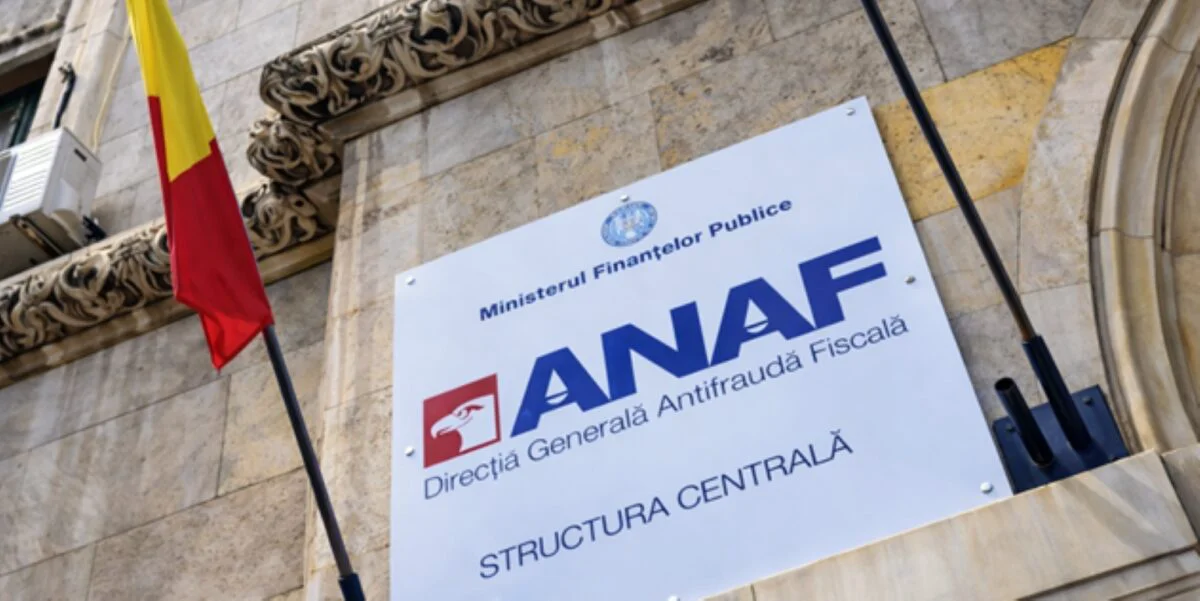
SURSA FOTO: Pavel, Mărgărit și Asociații - Agenția Națională de Administrare Fiscală (ANAF)
 Adaugă-ne ca sursă preferată
 Urmărește pe Google News
Agenţia Naţională de Administrare Fiscală (ANAF) îşi propune ca, până la sfârşitul anului 2027, să finalizeze clasificarea tuturor contribuabililor administraţi, în funcţie de riscul fiscal. Societăţile comerciale vor fi încadrate în trei categorii: risc fiscal mic, mediu şi ridicat. În funcţie de această clasificare, Fiscul va aplica un tratament diferenţiat contribuabililor, în funcţie de comportamentul lor fiscal, a anunţat miercuri preşedintele ANAF, Adrian Nica.
ANAF pregăteşte clasificarea tuturor contribuabililor în trei categorii de risc fiscal
Potrivit şefului Fiscului, obiectivul instituţiei este ca anul 2027 să se încheie cu o clasificare completă a tuturor contribuabililor aflaţi în administrarea ANAF. Astfel, fiecare societate comercială va avea atribuit un nivel de risc fiscal: mic, mediu sau ridicat.
În paralel, instituţia intenţionează să aplice măsuri diferite în funcţie de categoria în care se încadrează fiecare contribuabil. Autoritatea fiscală urmăreşte să facă o distincţie clară între societăţile cu risc fiscal ridicat şi cele cu risc scăzut.
Adrian Nica a explicat că firmele cu risc fiscal scăzut sunt considerate contribuabili oneşti. Acestea contribuie la realizarea planului de încasări al ANAF, suportă majorările de taxe şi impozite şi participă la procesul de conformare voluntară la obligaţiile fiscale.
Declaraţiile au fost făcute în cadrul conferinţei „Bugetul şi fiscalitatea anului 2027”, organizată de CursDeGuvernare, în parteneriat cu Academia de Studii Economice din Bucureşti.
„Anul 2027, la nivelul ANAF-ului, se va încheia cu clasificarea tuturor contribuabililor administraţi. Adică, fiecare societate comercială va avea risc mic, mediu sau ridicat. Ne propunem de asemenea, în anul 2027, să tratăm diferit contribuabilii cu risc ridicat faţă de contribuabilii cu risc scăzut. De ce? Contribuabilii cu risc scăzut sunt acei contribuabili pe care îi definim contribuabili oneşti. Sunt cei care ne ajută să realizăm planul de încasări la ANAF. Sunt cei care suportă de fiecare dată orice creştere de taxe. Sunt cei care ne ajută în conformarea voluntară”, a afirmat Nica.
ANAF a centralizat analiza riscului fiscal la nivel naţional
Preşedintele ANAF a explicat că instituţia a trecut, în cursul acestui an, de la programe de control şi analize de risc realizate la nivel judeţean la un sistem centralizat.
Noua structură permite corelarea informaţiilor fiscale şi contabile ale contribuabililor, folosind sistemele informatice implementate şi recepţionate de instituţie.
Potrivit lui Adrian Nica, ANAF a trecut practic de la peste 40 de structuri judeţene care realizau separat aceste activităţi la un singur sistem centralizat. Structura DGMR, responsabilă de analiza centralizată a datelor, poate procesa în prezent toate informaţiile disponibile despre contribuabili cu ajutorul sistemelor implementate.
Această schimbare permite Fiscului să analizeze mai amplu comportamentul fiscal al societăţilor comerciale şi să identifice mai uşor situaţiile care prezintă riscuri.
Istoricul administratorilor va conta la stabilirea riscului fiscal
Un element important în viitoarea clasificare va fi istoricul administratorilor societăţilor comerciale. ANAF intenţionează să ia în calcul nu doar comportamentul fiscal al firmei analizate, ci şi activitatea anterioară a persoanelor care o administrează.
Adrian Nica a explicat că instituţia nu poate aplica acelaşi tratament unei societăţi care funcţionează de 30 de ani şi îşi achită constant taxele şi obligaţiile fiscale şi unei firme administrate de o persoană care, în ultimii 10 ani, a avut între 80 şi 100 de societăţi comerciale.
În această din urmă situaţie, este vorba despre firme care au fost fie vândute cu datorii, fie abandonate în cadrul unor proceduri diverse.
Prin urmare, istoricul administratorului va reprezenta un criteriu suplimentar în evaluarea riscului fiscal, iar tratamentul aplicat contribuabililor va fi stabilit în funcţie de comportamentul identificat în baza de date a ANAF.
Aproximativ 1.800 de firme cu risc fiscal ridicat au fost deja identificate
Procesul de analiză a început deja, iar structura specializată a ANAF a identificat aproximativ 1.800 de societăţi comerciale considerate cu risc fiscal ridicat.
Informaţiile rezultate din aceste analize au fost transmise structurilor de control ale instituţiei, care vor efectua inspecţii fiscale la societăţile respective.
Adrian Nica a precizat că planul de control al ANAF se bazează pe introducerea în inspecţie fiscală a firmelor identificate cu risc ridicat. Astfel, rezultatele analizelor centralizate sunt folosite pentru stabilirea societăţilor care vor fi supuse verificărilor fiscale.
ANAF a trimis aproximativ 7.000 de notificări contribuabililor cu risc mediu
Pe lângă societăţile încadrate în categoria de risc ridicat, ANAF a transmis aproximativ 7.000 de notificări contribuabililor consideraţi cu risc fiscal mediu.
Aceste notificări au fost emise în urma analizării comportamentului fiscal din anul 2024. Potrivit preşedintelui ANAF, numărul acestora se situează între 6.800 şi 7.000.
Adrian Nica a recunoscut că unele dintre notificările transmise nu au fost explicate suficient de clar de către instituţie. În acest context, ANAF intenţionează să îmbunătăţească modul în care comunică rezultatele analizelor de risc.
Mai exact, notificările vor fi personalizate pentru fiecare societate comercială, astfel încât contribuabilii să înţeleagă mai bine motivele pentru care au fost încadraţi într-o anumită categorie şi informaţiile care au stat la baza evaluării.
Cursuri gratuite pentru contribuabili şi profesioniştii din domeniul fiscal şi contabil, în 2027
O altă măsură anunţată de conducerea ANAF vizează organizarea unor cursuri gratuite în cursul anului 2027. Acestea vor fi destinate atât contribuabililor, cât şi profesioniştilor care activează în domeniile fiscal şi contabil.
Cursurile vor fi organizate atât fizic, cât şi online, iar scopul lor va fi explicarea modului în care ANAF corelează informaţiile din declaraţiile depuse de contribuabili.
Instituţia intenţionează să prezinte ce categorii de date sunt analizate şi ce comparaţii sunt realizate între documentele transmise de societăţile comerciale.
Prin aceste activităţi de informare, ANAF urmăreşte să obţină o acurateţe mai mare a datelor utilizate în procesul de analiză şi evaluare a riscului fiscal.
Prima metodologie de control fiscal pentru agricultură va fi publicată în noiembrie
Totodată, Adrian Nica a anunţat că ANAF va publica, în cursul lunii noiembrie, prima metodologie de control fiscal destinată sectorului agricol.
Documentul va fi disponibil pe pagina oficială a instituţiei şi va fi revizuit la fiecare sfârşit de an, în funcţie de jurisprudenţa din perioada respectivă.
Planurile ANAF nu se limitează însă la sectorul agricol. Instituţia îşi propune ca, începând de anul viitor, să elaboreze metodologii de control pentru fiecare domeniu de activitate.
La pregătirea acestor documente va fi implicată şi lumea universitară, astfel încât metodologiile să fie dezvoltate pentru specificul fiecărui sector economic.
Recomandările noastre
Am finalizat Facultatea de Litere și Limbi Străine în cadrul Universității Hyperion din București, iar ulterior am absolvit masterul la Facultatea de Jurnalism, specializarea Comunicare Mediatică și Publicitate, în cadrul aceleiași universități. Colaborarea cu Capital.ro a început în anul 2019.
Informațiile publicate de capital.ro pot fi preluate de alte publicații online doar în limita a 500 de caractere și cu citarea sursei cu link activ. Orice abatere de la această regulă constituie o încălcare a Legii 8/1996 privind dreptul de autor.
Trebuie să fii autentificat pentru a lăsa un comentariu.