ANAF poate pune poprire pe conturi și sechestru pe bunuri. Ce termen au românii pentru a-și achita datoriile
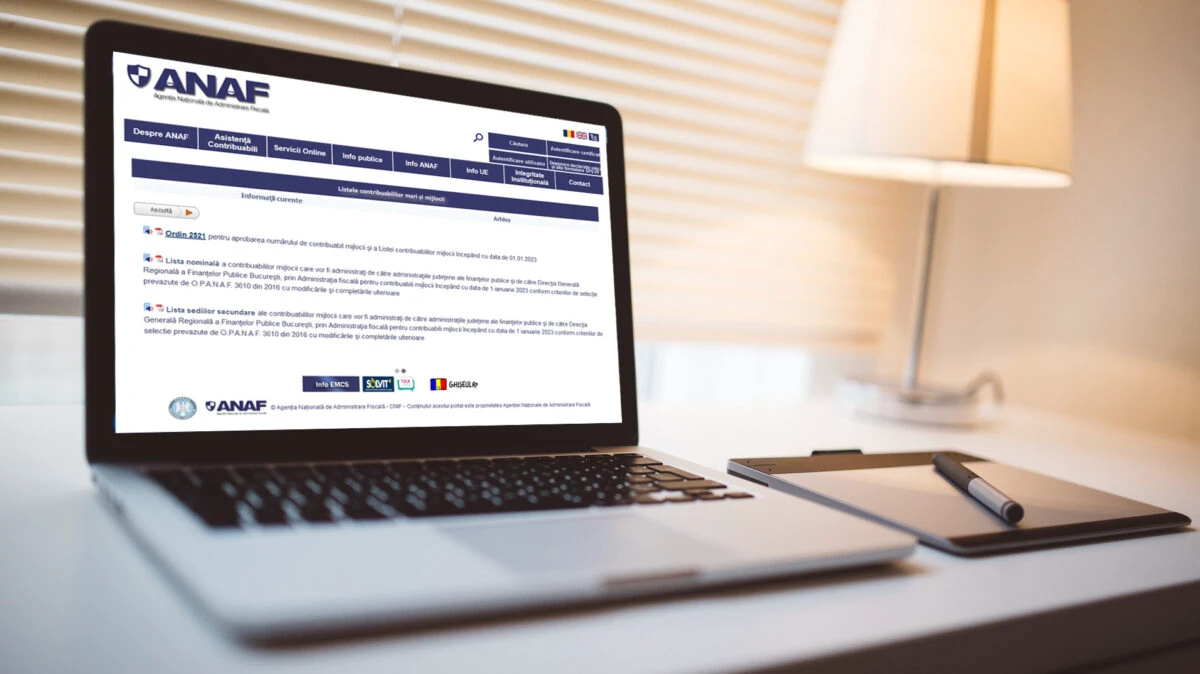
SURSA FOTO: Facebook, ANAF - Agenția Națională de Administrare Fiscală (ANAF)
 Adaugă-ne ca sursă preferată
 Urmărește pe Google News
Românii care au datorii la stat pot ajunge în situația de a avea conturile bancare poprite sau bunurile puse sub sechestru. Agenția Națională de Administrare Fiscală (ANAF) precizează însă că executarea silită nu se aplică automat și că există mai multe etape legale înainte de recuperarea forțată a sumelor restante. Contribuabilii au la dispoziție 15 zile de la primirea somației pentru a achita datoria sau pentru a solicita medierea.
ANAF explică în ce condiții poate începe executarea silită
Agenția Națională de Administrare Fiscală a transmis miercuri, 28 octombrie, o serie de precizări privind procedurile de recuperare a datoriilor către bugetul de stat, în contextul informațiilor apărute în spațiul public despre posibilitatea executării silite a unui partid politic.
Instituția subliniază că regulile sunt aplicate în mod unitar și nediscriminatoriu, indiferent dacă debitorul este o persoană fizică, o companie sau un partid politic. Aceleași proceduri sunt valabile pentru contribuabilii mari, mijlocii și mici.
Potrivit ANAF, simpla existență a unei datorii restante nu înseamnă că autoritățile vor bloca imediat conturile bancare sau vor pune sechestru pe bunurile debitorului.
Recuperarea obligațiilor fiscale se realizează potrivit Legii nr. 207/2015 privind Codul de procedură fiscală, care stabilește atât modalitățile de stingere a datoriilor, cât și condițiile în care poate fi declanșată executarea silită.
Românii au la dispoziție 15 zile de la primirea somației
Prima posibilitate de stingere a unei obligații fiscale restante este plata voluntară. Contribuabilii pot utiliza și alte mecanisme prevăzute de legislație, inclusiv compensarea unor sume, în condițiile articolului 167 din Codul de procedură fiscală.
Dacă obligațiile nu sunt achitate, ANAF poate începe procedura de executare silită prin comunicarea unei somații, însoțită de un exemplar al titlului executoriu.
Conform articolului 230 alineatul (1) din Codul de procedură fiscală, debitorul are la dispoziție 15 zile de la comunicarea somației pentru a stinge datoria sau pentru a anunța organul fiscal că intenționează să solicite medierea.
Dacă termenul expiră fără ca obligația să fie achitată și fără notificarea intenției de mediere, autoritățile fiscale pot continua măsurile de executare silită, în condițiile legii.
Cum pot evita contribuabilii poprirea conturilor bancare
Persoanele care nu pot achita imediat obligațiile restante au posibilitatea să solicite medierea cu ANAF.
Potrivit articolului 230^1 din Codul de procedură fiscală, solicitarea trebuie transmisă în cel mult 15 zile de la primirea somației.
Procedura urmărește clarificarea sumelor datorate și analizarea situației economice și financiare a contribuabilului, pentru identificarea unor soluții legale de plată.
În cadrul medierii pot fi discutate inclusiv posibilitățile de acordare a unor înlesniri la plată.
O altă opțiune este eșalonarea obligațiilor fiscale, în condițiile articolului 184 și următoarele din Codul de procedură fiscală. Aceasta permite achitarea datoriilor în rate, dacă solicitantul îndeplinește cerințele prevăzute de lege.
În cazul aprobării eșalonării, executarea silită pentru obligațiile incluse în aceasta se suspendă potrivit dispozițiilor legale aplicabile.
În ce situații ANAF poate pune poprire pe conturi sau sechestru pe bunuri
Dacă datoriile nu sunt achitate, iar contribuabilul nu beneficiază de o măsură legală care să împiedice sau să suspende continuarea executării silite, ANAF poate trece la recuperarea forțată a sumelor.
Una dintre măsurile prevăzute de Codul de procedură fiscală este poprirea conturilor bancare, potrivit articolului 236. Aceasta permite urmărirea disponibilităților bănești ale debitorului, în limitele stabilite de lege.
Autoritățile fiscale pot institui și poprirea sumelor datorate debitorului de alte persoane fizice sau juridice. În anumite condiții, pot fi urmărite inclusiv sume certe, lichide și exigibile pe care contribuabilul trebuie să le primească de la autorități sau instituții publice.
În situațiile prevăzute de lege, executarea silită poate viza și bunurile mobile sau imobile ale debitorului, prin aplicarea sechestrului și valorificarea acestora.
Aceste măsuri sunt reglementate de articolele 238 și următoarele, respectiv 242 și următoarele din Codul de procedură fiscală.
ANAF: Datoriile restante nu înseamnă automat poprire sau sechestru
Reprezentanții instituției insistă asupra faptului că procedurile de recuperare trebuie aplicate în funcție de situația juridică și fiscală a fiecărui contribuabil, cu respectarea etapelor stabilite de legislație.
„Existența unor obligații bugetare restante nu conduce automat la aplicarea măsurilor de poprire sau de sechestrare a bunurilor”, subliniază ANAF.
Instituția amintește că obligațiile restante pot fi stinse prin plată voluntară, compensare sau prin mecanismele legale de mediere și eșalonare.
Scopul procedurilor este recuperarea creanțelor datorate bugetului general consolidat, fără aplicarea automată a măsurilor de executare asupra tuturor contribuabililor care înregistrează restanțe.
Pentru solicitări de clarificare privind informarea publică, ANAF pune la dispoziție adresa de e-mail sesizari.anaf@anaf.ro.
Recomandările noastre
Sunt absolventă a Facultății de Jurnalism, Universitatea Hyperion. Deși, înainte să încep facultatea, mă visam la TV, pe parcurs am descoperit o pasiune tot mai mare pentru scris, așadar, în 2017, m-am alăturat site-ului Bugetul.ro. Acolo am lucrat timp de șapte ani, fiind locul unde am învățat și am acumulat experiență. Din iulie 2024, am acceptat provocarea de a mă alătura echipei Capital în calitate de editor, o „misiune” mai grea, dar nu imposibilă, alături de întreaga echipă cu care lucrez în fiecare zi.
Informațiile publicate de capital.ro pot fi preluate de alte publicații online doar în limita a 500 de caractere și cu citarea sursei cu link activ. Orice abatere de la această regulă constituie o încălcare a Legii 8/1996 privind dreptul de autor.
Trebuie să fii autentificat pentru a lăsa un comentariu.