Vinzi haine, mobilă sau electronice pe internet? Pragurile care pot atrage raportarea la ANAF
 Adaugă-ne ca sursă preferată
 Urmărește pe Google News
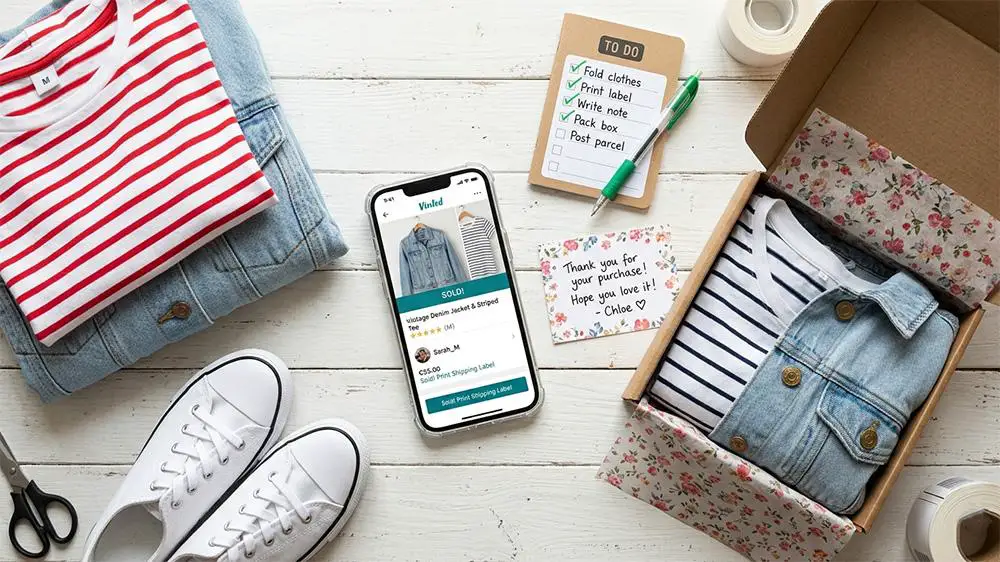
Persoanele care își vând hainele, mobilierul sau alte obiecte de care nu mai au nevoie nu datorează automat impozit pentru banii încasați. Situația se poate schimba însă atunci când vânzările devin frecvente și sunt organizate în scopul obținerii de venituri. Diferența dintre valorificarea unor bunuri personale și desfășurarea unei activități economice reprezintă unul dintre criteriile importante pentru stabilirea obligațiilor fiscale, potrivit unei analize realizate de EY România.
ANAF poate verifica veniturile din vânzările online. Ce trebuie să știe persoanele care vând bunuri personale
Specialiștii companiei atrag atenția că utilizarea unei platforme digitale nu determină, prin ea însăși, regimul de impozitare. Contează natura operațiunilor, frecvența acestora și împrejurările în care sunt realizate. În funcție de situație, veniturile pot fi considerate neimpozabile, pot fi asociate activităților independente sau pot primi o altă încadrare fiscală.
„Din perspectivă fiscală, contează dacă vorbim despre vânzarea unor bunuri din patrimoniul personal sau despre o activitate cu caracter economic. Codul fiscal prevede neimpozitarea anumitor venituri obținute din vânzarea bunurilor din patrimoniul personal, fără a detalia însă condițiile în care această regulă se aplică. De exemplu, vânzarea ocazională a hainelor, mobilierului sau a altor obiecte personale pe care nu le mai utilizăm este diferită de realizarea unor tranzacții cu regularitate și continuitate, pentru obținerea de venituri.
Atunci când activitatea are aceste din urmă caracteristici, veniturile pot intra în sfera celor obținute din activități independente, cu implicații atât din perspectiva impozitului pe venit, cât și a contribuțiilor sociale. Totodată, lipsa continuității nu înseamnă neapărat că veniturile obținute sunt neimpozabile. În anumite cazuri, acestea pot fi încadrate fiscal și în categoria veniturilor din alte surse”, explică Claudia Sofianu, partener, și Cătălina Butan, senior manager, în analiza EY România.
Vânzarea ocazională nu este singurul criteriu relevant
O persoană care vinde un obiect folosit nu se află automat în aceeași situație fiscală cu cineva care cumpără produse pentru a le comercializa ulterior. Chiar dacă ambele tranzacții au loc pe internet, împrejurările în care sunt realizate pot conduce la încadrări diferite.
Consultantele EY subliniază că legislația privind impozitul pe veniturile persoanelor fizice nu stabilește reguli distincte dedicate tuturor vânzărilor de produse second-hand. Din acest motiv, caracterul folosit al unui bun nu reprezintă un criteriu suficient pentru a determina dacă banii încasați sunt sau nu impozabili.
„În practică, această distincție nu este întotdeauna evidentă. Legislația privind impozitul pe veniturile persoanelor fizice nu conține reguli specifice pentru veniturile obținute din vânzarea bunurilor second-hand, astfel că faptul că un bun este second-hand sau că este vândut pe o platformă digitală nu stabilește, singur, tratamentul fiscal. Contează circumstanțele concrete ale fiecărui caz”, se arată în analiza citată.
În consecință, simpla publicare a unui anunț de vânzare nu lămurește situația fiscală a persoanei care încasează banii. Nici lipsa unor tranzacții repetate nu garantează, în toate cazurile, că venitul este exclus de la impozitare. Încadrarea trebuie analizată în funcție de caracteristicile concrete ale operațiunilor.
Ce informații pot ajunge la autoritățile fiscale
Separat de stabilirea impozitelor, legislația europeană reglementează transmiterea anumitor informații despre activitățile desfășurate prin platformele digitale. Sistemul este cunoscut sub numele DAC7 și stabilește obligații de raportare pentru operatorii platformelor care intră sub incidența regulilor respective.
Mecanismul nu a fost conceput pentru a introduce impozite noi asupra fiecărei vânzări realizate online. Rolul său este de a permite autorităților să primească date despre anumite operațiuni, informații care pot fi folosite ulterior pentru analizarea situațiilor fiscale.
„Dincolo de tratamentul fiscal, contează și ce informații despre aceste tranzacții ajung la autorități. Regulile europene privind cooperarea administrativă în domeniul fiscal, cunoscute sub denumirea DAC7, stabilesc anumite obligații de raportare pentru operatorii platformelor digitale. DAC7 nu introduce, în sine, noi impozite, taxe sau contribuții obligatorii, ci permite autorităților fiscale să primească informații privind anumite tranzacții realizate pe aceste platforme. Faptul că o tranzacție este raportată nu stabilește însă tratamentul fiscal al veniturilor obținute de o persoană fizică”, precizează autoarele analizei.
Prin urmare, transmiterea datelor despre o tranzacție către autorități nu echivalează cu stabilirea unei datorii fiscale. Raportarea și impozitarea sunt chestiuni diferite, iar obligațiile unei persoane trebuie evaluate separat, potrivit regulilor aplicabile veniturilor sale.
Când se aplică excluderea de la raportarea DAC7
Pentru vânzările de bunuri, regulile europene prevăd o excepție de la raportare bazată pe două limite care trebuie respectate în același timp. Prima privește numărul operațiunilor realizate într-un an calendaristic, iar cea de-a doua se referă la valoarea totală a contraprestațiilor încasate prin aceeași platformă.
„Pentru vânzarea de bunuri, excluderea de la raportarea DAC7 presupune îndeplinirea cumulativă a două condiții: mai puțin de 30 de tranzacții și o contraprestație totală de cel mult 2.000 de euro, într-un an calendaristic, prin platforma respectivă. Așadar, 30 sau mai multe tranzacții ori depășirea sumei de 2.000 de euro înlătură această excludere. Aceste praguri privesc raportarea, nu neimpozitarea veniturilor”, arată consultantele EY România.
Astfel, un vânzător care efectuează cel puțin 30 de tranzacții sau depășește valoarea totală de 2.000 de euro nu mai îndeplinește condițiile acestei excluderi. Este suficient ca una dintre cele două limite să fie depășită pentru ca excepția să nu se mai aplice.
Aceste valori nu reprezintă însă praguri generale de scutire de impozit. Chiar și atunci când activitatea nu intră sub obligația de raportare prevăzută de această excepție, tratamentul fiscal al veniturilor trebuie stabilit separat.
Verificările ANAF asupra persoanelor fizice
Datele referitoare la activitatea de control fiscal arată că autoritățile au desfășurat verificări și analize privind situația patrimonială a persoanelor fizice. În primele șase luni ale anului 2026, ANAF a analizat elementele patrimoniale pentru 1.214 persoane fizice identificate cu risc de neconformare, iar în 104 cazuri au fost considerate necesare investigații suplimentare.
În aceeași perioadă, instituția a încheiat 180 de verificări ale situației fiscale personale și 475 de verificări documentare. Rezultatul acestor activități a inclus constatări suplimentare de aproximativ 255 de milioane de lei, conform datelor prezentate în analiza EY România.
„Aceste date nu privesc în mod specific vânzarea bunurilor din patrimoniul personal, dar oferă o imagine mai largă asupra activității autorităților fiscale în zona persoanelor fizice”, menționează documentul.
Cifrele nu indică valoarea taxelor stabilite exclusiv pentru persoanele care vând bunuri pe internet și nici numărul controalelor care au vizat asemenea tranzacții. Ele se referă la verificările fiscale efectuate asupra persoanelor fizice, fără o delimitare specifică a vânzărilor de obiecte personale.
Diferențe între regulile fiscale din statele europene
Tratamentul veniturilor provenite din vânzarea bunurilor personale nu este identic în toate țările europene. Deși există un sistem comun pentru anumite obligații de raportare prin platformele digitale, stabilirea impozitelor depinde de legislația fiecărui stat.
„Aceeași dilemă apare și în alte state europene, dar răspunsurile fiscale nu sunt identice. În Franța, vânzarea bunurilor personale pe care proprietarul nu mai dorește să le păstreze este, în principiu, neimpozabilă, cu excepții pentru anumite categorii de bunuri și tranzacții de valoare. Germania exclude bunurile de uz cotidian din regimul anumitor vânzări private; pentru alte bunuri, o vânzare în interval de cel mult un an de la achiziție poate avea consecințe fiscale”, explică autoarele studiului.
În Franța, regula generală privind vânzarea obiectelor personale este însoțită de excepții pentru unele bunuri și tranzacții de valoare. În Germania, pe lângă natura bunului, poate conta și intervalul dintre momentul achiziției și cel al revânzării.
În Țările de Jos, autoritățile fiscale fac diferența între vânzarea privată a bunurilor, care este de regulă neimpozabilă, și cumpărarea produselor cu intenția de a le revinde în scopul obținerii unui profit. În cea de-a doua situație, veniturile pot deveni impozabile, în funcție de regulile naționale aplicabile.
Ce documente sunt utile pentru justificarea tranzacțiilor
Pentru persoanele care vând bunuri prin intermediul platformelor digitale, păstrarea informațiilor despre operațiuni poate ajuta la clarificarea situației fiscale. Datele referitoare la obiectele comercializate, prețurile obținute și tranzacțiile efectuate pot fi relevante dacă autoritățile solicită explicații.
Consultantele EY recomandă verificarea obligațiilor aplicabile fiecărei situații și păstrarea documentelor care pot susține informațiile despre vânzări. Necesitatea acestor măsuri este legată de faptul că încadrarea fiscală nu se bazează exclusiv pe numărul operațiunilor sau pe platforma folosită.
„Cei care vând astfel de bunuri este util să verifice ce obligații fiscale li se aplică și să păstreze documentele și informațiile relevante privind bunurile vândute, tranzacțiile efectuate și prețurile de vânzare. Aceste informații pot fi utile dacă autoritățile fiscale solicită clarificări. Întrebarea nu este doar unde vindem, ci și ce vindem și cum desfășurăm activitatea”, se arată în analiza semnată de Claudia Sofianu și Cătălina Butan.
EY România oferă servicii de audit, asistență fiscală și juridică, strategie și tranzacții, precum și consultanță. Compania activează pe piața locală din 1992, are peste 1.000 de angajați în România și Republica Moldova și deține birouri în București, Cluj-Napoca, Timișoara, Iași și Chișinău.
Recomandările noastre
Mă numesc Antonia Hendrik și lucrez la Evenimentul Zilei din anul 2013, în redacția online. Din 2026 am făcut o schimbare importantă pe plan profesional, m-am transferat la capital.ro Pasiunea pentru actualitate și dorința de a fi conectată la evenimentele importante m-au determinat să aleg jurnalismul. În timpul activității mele de redactor online, am abordat tot felul de subiecte. Am scris despre politică națională și internațională, am urmărit teme din educație și social, dar și evenimente sportive, fiind pasionată de sport. Îmi place să documentez atent fiecare subiect și să ofer informații corecte și relevante cititorilor. Consider că jurnalismul presupune nu doar transmiterea știrilor, ci și înțelegerea contextului în care acestea se întâmplă. Experiențele profesionale acumulate la Evenimentul Zilei m-au ajutat să mă adaptez rapid cerințelor unei redacții dinamice și să privesc fiecare articol ca pe o nouă provocare, mai ales pe teme economice.
Informațiile publicate de capital.ro pot fi preluate de alte publicații online doar în limita a 500 de caractere și cu citarea sursei cu link activ. Orice abatere de la această regulă constituie o încălcare a Legii 8/1996 privind dreptul de autor.
Trebuie să fii autentificat pentru a lăsa un comentariu.