Mașină nouă sau second-hand pentru primul autoturism? Ce trebuie să știe tinerii înainte să aleagă între credit și leasing
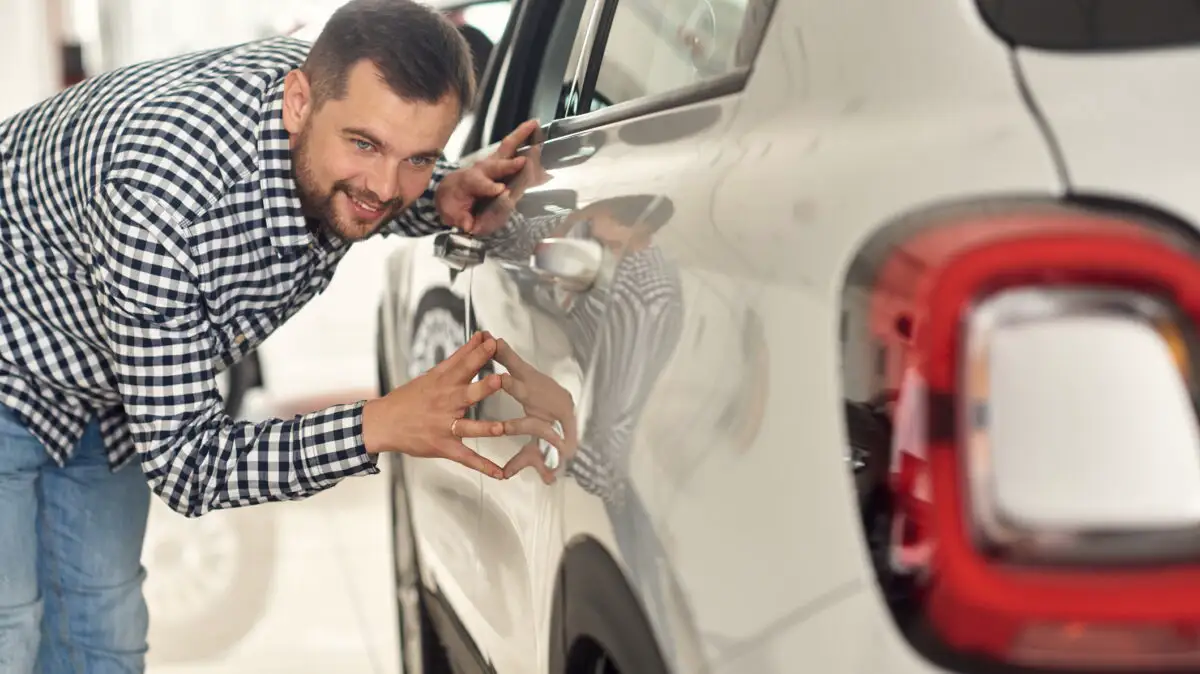
SURSA FOTO: Dreamstime - Un tânăr își alege prima mașină
 Adaugă-ne ca sursă preferată
 Urmărește pe Google News
Cumpărarea primei mașini este una dintre cele mai importante decizii financiare pentru un tânăr. Alegerea nu se rezumă la prețul autoturismului: contează istoricul unei mașini second-hand, garanția oferită pentru una nouă, deprecierea, avansul și costul total al finanțării. Creditul și leasingul au avantaje diferite, iar rata lunară nu este singurul criteriu care trebuie analizat.
Primul autoturism pentru un tânăr: mașină nouă sau second-hand? Când merită leasingul în locul creditului
Pentru un tânăr care își cumpără prima mașină, prețul din anunț este doar una dintre problemele de luat în calcul. Alegerea între un autoturism nou și unul second-hand poate schimba semnificativ suma împrumutată, perioada în care mașina rămâne fără reparații importante și valoarea pe care o mai poate avea la revânzare.
La fel de importantă este alegerea finanțării: creditul oferă proprietate imediată, în timp ce leasingul poate avea o rată lunară mai ușor de suportat, dar vine cu alte condiții.
O mașină second-hand poate reduce puternic suma de care are nevoie un tânăr
Pentru cineva aflat la început de carieră, diferența dintre o mașină nouă și una rulată poate fi mai importantă decât marca sau nivelul de echipare.
De exemplu, un buget de 35.000 de lei (aproximativ 6.600 de euro) poate însemna o mașină second-hand relativ simplă, în timp ce pentru un autoturism nou suma necesară poate fi de două ori mai mare sau chiar mai mult, în funcție de model.
Avantajul principal al unei mașini rulate este tocmai prețul de cumpărare mai mic. Un tânăr care împrumută 30.000 de lei în loc de 60.000 de lei nu are doar o rată mai mică, ci și o expunere financiară mai redusă dacă își pierde locul de muncă sau vrea să vândă mașina după câțiva ani.
Pe de altă parte, la un autoturism second-hand trebuie verificată foarte atent starea tehnică și istoricul. Două mașini cu același an de fabricație și un număr similar de kilometri pot avea valori foarte diferite dacă una a fost întreținută corespunzător, iar cealaltă a trecut prin accidente sau reparații importante.
Istoricul unei mașini rulate trebuie verificat înainte de plata avansului
Unul dintre cele mai mari riscuri pentru un cumpărător aflat la prima mașină este să aleagă un autoturism doar pe baza aspectului exterior și a prețului.
Pentru vehiculele înmatriculate în România, cumpărătorii pot utiliza certificatul RAR Auto-Pass, lansat de Registrul Auto Român pentru a oferi informații verificate despre istoricul vehiculului. RAR arată că sistemul colectează și validează date privind vehiculele și urmărește creșterea transparenței pe piața mașinilor second-hand.
Verificarea istoricului nu ar trebui să înlocuiască însă o inspecție într-un service independent. Un cumpărător poate cere verificarea caroseriei, a motorului, a transmisiei, a sistemului de frânare și a eventualelor scurgeri sau intervenții.
De asemenea, trebuie verificate actele mașinii, seria de șasiu, proveniența și concordanța dintre informațiile din documente și cele ale autoturismului.
Pentru un tânăr fără experiență, plata unei verificări înainte de cumpărare poate fi mai utilă decât încercarea de a negocia câteva sute de lei din preț.
Mașina nouă oferă predictibilitate, dar cere un buget mai mare
Un autoturism nou are un avantaj important pentru cineva care nu vrea să își asume riscurile unei mașini rulate: există garanția producătorului, iar cumpărătorul știe exact de unde provine mașina și ce echipare primește.
În plus, nu există istoricul incert al proprietarilor anteriori, iar primele revizii sunt previzibile în raport cu situația unei mașini second-hand.
Problema este prețul. Un tânăr care cumpără o mașină nouă prin finanțare poate ajunge să aibă o rată semnificativ mai mare și să își blocheze o parte importantă din venitul lunar pentru mai mulți ani.
Există însă și situații în care diferența dintre o mașină nouă și una rulată se poate reduce prin programe de stimulare. În 2026, Programul Rabla Auto pentru persoane fizice oferă ecotichete de 10.000 de lei pentru anumite automobile noi cu propulsie termică, 12.000 de lei pentru hibride, 15.000 de lei pentru plug-in hibride și 18.500 de lei pentru automobile electrice sau cu pilă de combustie cu hidrogen. Programul nu finanțează în 2026 achiziția de automobile diesel.
Pentru un tânăr care are o mașină veche eligibilă pentru casare, ecotichetul poate schimba calculul dintre o mașină nouă și una second-hand.
Creditul poate fi mai simplu pentru cine vrea să fie proprietar din prima zi
La credit, banca îi împrumută clientului banii necesari, iar autoturismul este al cumpărătorului de la început. Acesta este unul dintre cele mai importante avantaje pentru o persoană fizică.
De exemplu, dacă un tânăr cumpără o mașină de 40.000 de lei și finanțează 30.000 de lei, el devine proprietarul autoturismului, chiar dacă împrumutul nu a fost încă achitat integral.
În funcție de produsul ales, creditul poate permite și rambursarea anticipată, ceea ce îi oferă cumpărătorului posibilitatea de a reduce perioada sau costul total al finanțării.
În piață există inclusiv produse de creditare cu avans zero. De exemplu, oferta de finanțare pentru persoane fizice prezentată de Dacia indică, în prezent, avans minim de 0% pentru creditul auto, cu perioade de 12-60 de luni. Condițiile diferă însă de la un finanțator la altul.
Leasingul păstrează mașina în proprietatea finanțatorului până la final
În cazul leasingului financiar, situația este diferită. Compania de leasing cumpără autoturismul și rămâne proprietarul acestuia pe durata contractului. Clientul este utilizatorul, iar transferul proprietății are loc la final, dacă sunt îndeplinite condițiile contractuale și este achitată valoarea reziduală, dacă aceasta există.
Pentru un tânăr, acest lucru are o consecință practică: mașina nu poate fi tratată la fel de liber ca un autoturism cumpărat integral sau printr-un credit.
În schimb, leasingul poate veni cu o structură de plată atractivă. Unele contracte permit o valoare reziduală la final, ceea ce poate reduce rata lunară. Clientul trebuie însă să fie atent la suma care rămâne de achitat la sfârșitul contractului.
De exemplu, o rată de 1.000 de lei poate părea mai ușor de suportat decât una de 1.300 de lei, dar dacă prima ofertă presupune o plată finală importantă, comparația trebuie făcută pe costul total, nu pe rata lunară.
Rata lunară nu trebuie să fie singurul criteriu de alegere
Una dintre cele mai frecvente greșeli la prima mașină este alegerea finanțării după valoarea ratei.
O rată mai mică poate însemna un avans mai mare, o perioadă mai lungă, o valoare reziduală sau costuri suplimentare. Pentru comparație, trebuie analizate cel puțin suma finanțată, avansul, dobânda, DAE, durata contractului și suma totală plătibilă.
DAE (Dobânda Anuală Efectivă) este importantă deoarece include dobânda și costurile obligatorii asociate creditului, oferind un indicator mai bun pentru compararea ofertelor decât dobânda nominală luată separat.
De exemplu, două credite care afișează dobânzi apropiate pot avea costuri totale diferite dacă unul presupune comisioane sau alte costuri obligatorii.
Un tânăr aflat la primul job poate avea probleme cu eligibilitatea
Faptul că o persoană are 20-25 de ani nu înseamnă automat că poate obține orice finanțare.
Instituțiile financiare analizează venitul, vechimea în muncă, alte rate existente, istoricul de plată și valoarea solicitată. Unele oferte pot avea condiții diferite pentru persoanele cu venituri stabile sau pentru cei care au deja o relație cu banca.
De exemplu, în cazul creditelor de consum, ofertele bancare pot varia în funcție de venit, vechimea locului de muncă, ratele deja existente și istoricul de plată.
Pentru un tânăr care tocmai s-a angajat, este important ca prețul mașinii să fie stabilit după ce află ce finanțare poate obține, nu invers.
O mașină mai ieftină poate fi mai potrivită decât mașina pe care o aprobă banca
Un principiu util pentru primul autoturism este ca limita financiară personală să fie mai mică decât limita oferită de bancă sau compania de leasing.
Dacă un finanțator acceptă o rată de 1.500 de lei pe lună, acest lucru nu înseamnă că este recomandabil ca tânărul să își cumpere o mașină care necesită exact această rată.
O persoană care are un venit net de 5.000 de lei și o rată auto de 1.500 de lei rămâne cu 3.500 de lei înainte de celelalte cheltuieli lunare. Dacă venitul este instabil, o astfel de obligație poate deveni problematică.
În cazul unui prim autoturism, o mașină mai ieftină și o rată mai mică pot lăsa loc pentru economii și pentru situații neprevăzute.
Deprecierea poate face mașina nouă mai scumpă decât pare
Un alt element pe care tinerii îl pot ignora este deprecierea.
O mașină nouă începe să își piardă din valoare imediat după achiziție. Dacă autoturismul este cumpărat cu 80.000 de lei și este vândut după câțiva ani cu o sumă semnificativ mai mică, diferența reprezintă un cost real al deținerii.
La o mașină second-hand, o parte din deprecierea inițială a fost deja suportată de primul proprietar.
Acesta este unul dintre motivele pentru care o mașină rulată de câțiva ani poate fi interesantă pentru un tânăr care nu urmărește neapărat să aibă ultimul model, ci vrea să obțină un raport bun între preț, vârstă și starea autoturismului.
Garanția poate înclina balanța către mașina nouă
În cazul unei mașini noi, garanția poate reduce riscul unor reparații costisitoare în primii ani, în condițiile prevăzute de producător.
La o mașină second-hand, cumpărătorul trebuie să țină cont de vârsta și kilometrajul autoturismului și să verifice ce garanție oferă efectiv vânzătorul, dacă este cazul.
Diferența este importantă mai ales pentru un tânăr care nu are economii suficiente pentru a suporta o reparație majoră. O mașină mai ieftină la cumpărare nu este neapărat alegerea mai bună dacă necesită ulterior intervenții costisitoare.
Prima mașină nu trebuie să fie și mașina „finală”
Pentru un tânăr aflat la începutul vieții profesionale, primul autoturism poate fi privit ca o etapă, nu neapărat ca o achiziție pentru următorii 10-15 ani.
O mașină second-hand bine verificată poate permite acumularea de experiență fără asumarea unei datorii foarte mari. Pe de altă parte, o mașină nouă poate fi justificată dacă există un venit stabil, un avans rezonabil, o finanțare suportabilă și avantajele garanției sunt importante pentru cumpărător.
În alegerea dintre credit și leasing, criteriul principal ar trebui să fie modul în care funcționează contractul, nu doar valoarea ratei afișate.
Pentru un tânăr care vrea să fie proprietar imediat și să păstreze libertatea de a vinde mașina sau de a rambursa împrumutul mai devreme, creditul poate fi mai flexibil. Pentru cine este interesat de un autoturism nou și preferă o structură de finanțare cu rată lunară stabilită pe mai mulți ani, leasingul poate reprezenta o alternativă.
În ambele cazuri, decizia ar trebui luată după compararea costului total, nu după cât de atractivă pare rata lunară.
Recomandările noastre



După mai bine de zece ani petrecuţi în domeniul monitorizării mass-media, am făcut un pas mic în direcţia potrivită şi m-am alăturat echipei Capital. Un pariu câştigător, zic eu. Mi-au plăcut dintotdeauna cuvintele şi puterea pe care acestea le pot avea în glasul sau peniţa potrivită şi nu pot decât să mă bucur acum de un banal, dar rar întâlnit “Îmi place munca mea!” Când nu mă găsiţi scriind în spatele unei tastaturi, mă veţi întâlni, deseori, tot la un calculator. Sau, în momentele perfecte, la volan, sus pe un munte şi bineînţeles, ca un taur care se respectă, în bucătărie!
Informațiile publicate de capital.ro pot fi preluate de alte publicații online doar în limita a 500 de caractere și cu citarea sursei cu link activ. Orice abatere de la această regulă constituie o încălcare a Legii 8/1996 privind dreptul de autor.
Trebuie să fii autentificat pentru a lăsa un comentariu.