Comisioanele înghit câştigul economiilor
 Adaugă-ne ca sursă preferată
 Urmărește pe Google News
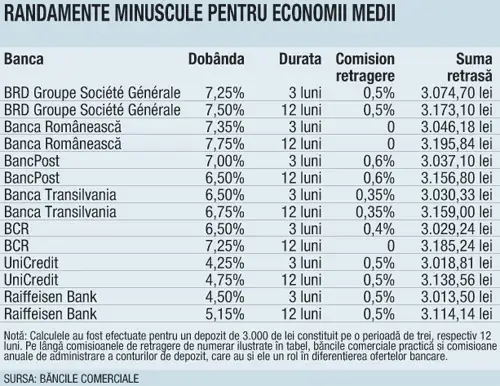
Câştigul mediu pe care un deponent îl poate obţine în sistemul bancar este de 6,75%. Impozitele, dar mai ales comisioanele percepute de bancă pentru administrarea contului şi la retragerea de numerar anulează însă, în mare parte, profitul obţinut din dobândă.
La unele bănci, câştigul din dobânzi ajunge să se transforme chiar în pierdere dacă se ia în calcul şi inflaţia. La un depozit de 3.000 de lei (în condiţiile în care media depozitelor populaţiei în sistemul
Câştigul mediu pe care un deponent îl poate obţine în sistemul bancar este de 6,75%. Impozitele, dar mai ales comisioanele percepute de bancă pentru administrarea contului şi la retragerea de numerar anulează însă, în mare parte, profitul obţinut din dobândă.
La unele bănci, câştigul din dobânzi ajunge să se transforme chiar în pierdere dacă se ia în calcul şi inflaţia. La un depozit de 3.000 de lei (în condiţiile în care media depozitelor populaţiei în sistemul bancar este de 3.100 de lei), câştigurile nete la finalul periodei de economisire ajung la circa 10-20 de lei. Bani pe care îi primeşte clientul în plus la retragere. Indexat cu inflaţia de 4,3% estimată de ING Bank pentru 2007, profitul „se topeşte“ în final, după ce s-au reţinut comisioanele şi impozitele. La UniCredit şi Raiffeisen Bank, clientul care a depus 3.000 de lei pe termen de un an va primi la ghişeu, după expirarea perioadei, 3.138 de lei, respectiv 3.114 lei. Dintr-un calcul simplu află că din profit nu şi-a acoperit nici inflaţia.
O analiză a ofertelor bancare arată că, pentru depozitele la termen de trei luni, cea mai bună remuneraţie o oferă BRD Groupe Société Générale. Aici, profitul ajunge la 74,7 lei după achitarea tuturor taxelor, pentru acelaşi depozit de 3.000 de lei. Dacă se alege varianta unei economii pe termen mai lung, un an spre exemplu, cea mai bună remuneraţie – 195,84 lei – o oferă Banca Românească, urmată îndeaproape de BCR, cu o bonificaţie anuală de 185,24 lei. Avantajul la Banca Românească este dat de nivelul dobânzii, printre cele mai mari din piaţă, şi de inexistenţa comisioanelor de retragere de numerar. În cazul BCR, se observă clar tendinţa băncii de a încuraja depozitele pe termen lung, oferind o dobândă cu aproape un punct procentual mai mare decât în cazul economiilor pe termen scurt.
În prezent, tendinţa generală este de scădere a dobânzilor bancare. Se estimează că efectul reducerii dobânzii de politică monetară la 7% se va traduce într-o diminuare de 0,5% la bonificaţiile oferite de băncile comerciale. Clientul care vrea să obţină în continuare un câştig confortabil la sumele economisite ar trebui să analizeze cu atenţie ofertele complete ale băncilor, nelimitându-se la a compara doar ratele dobânzilor.
Profit mai mic, la dobândă mai mare
O dobândă de 7,25% pentru depozitul de un an, practicată de BCR, oferă un câştig net mai bun decât o dobândă mai mare, de 7,5%, oferită de BRD în aceleaşi condiţii de economisire. La fel, cea mai mare dobândă, de 7,35%, pentru depozitele pe trei luni, practicată de Banca Românească, asigură un câştig net mai mic decât dobânda de 7,25% acordată de BRD pentru depozite la acelaşi termen. Diferenţa ajunge să o facă, în final, comisioanele de retragere de numerar şi cele anuale de administrare a contului. Impozitul este unic, 16%, şi se aplică la câştigul din dobândă indiferent de banca aleasă. Calculele nu vor apărea însă în nici o reclamă bancară, acestea rezumându-se să afişeze doar niveluri ridicate ale bonificaţiilor.
Recomandările noastre


Informațiile publicate de capital.ro pot fi preluate de alte publicații online doar în limita a 500 de caractere și cu citarea sursei cu link activ. Orice abatere de la această regulă constituie o încălcare a Legii 8/1996 privind dreptul de autor.