Trei salarii puse deoparte pot schimba viața. Variantele pe care le ai la dispoziție

SURSA FOTO: Dreamstime - Bani, pensionar
 Adaugă-ne ca sursă preferată
 Urmărește pe Google News
Când ai luat decizia să pui bani deoparte pentru zile grele, scopul este să îi ai la îndemână atunci când apare o problemă. Investițiile au însă o miză diferită: banii sunt plasați pentru a putea aduce un câștig în timp.
De ce nu este bine să investești toți banii pe care îi ai. Regula celor trei venituri
Mădălina Ion, fondator IM Consulting, explică ce ar trebui să facă o persoană înainte de a începe să investească și la ce trebuie să fie atentă când alege între titluri de stat, depozite bancare sau soluții pentru pensie.
Diferența dintre economisire și investiție nu este întotdeauna ușor de delimitat. În practică, o persoană poate considera că „economisește” atunci când cumpără bitcoin sau că „investește” prin constituirea unui depozit bancar. Potrivit Mădălinei Ion, criteriul important este scopul pentru care sunt păstrați sau plasați banii.
Dacă obiectivul este ca suma să fie disponibilă atunci când apare o problemă, vorbim despre economisire. În schimb, atunci când banii sunt plasați cu perspectiva unui câștig obținut în timp, decizia intră în zona investițiilor.
Fondul de urgență, primul pas înainte de investiții
Recomandarea prezentată de consultanta financiară este constituirea unui fond de urgență echivalent cu cel puțin trei venituri lunare. O astfel de rezervă poate fi folosită într-o perioadă în care persoana rămâne fără loc de muncă sau apar cheltuieli neprevăzute provocate de o boală ori de un accident. „Când economisesc bani, nu vreau neapărat câștig. Urmăresc să am banii disponibili dacă mi se întâmplă ceva”, explică Mădălina Ion.
Nivelul rezervei nu trebuie privit însă ca o valoare identică pentru fiecare persoană. Mădălina Ion precizează că situația financiară individuală și nivelul de risc pe care fiecare este dispus să îl accepte trebuie luate în calcul înainte de a trece la investiții.
„Dacă nu ai acel minim economisit, minimum trei venituri lunare, nu te gândești să investești. Investești numai banii care îți rămân după ce ai acel fond de urgență pus deoparte”, a mai explicat Mădălina Ion
Unul dintre motivele pentru care fondul de urgență trebuie constituit înaintea investițiilor este posibilitatea ca banii să fie necesari într-un moment în care investiția nu poate fi lichidată în condiții favorabile. „Când investești, te gândești uneori: Sunt dispus să pierd banii ăștia sau să îi primesc foarte târziu?”, mai arată consultanta.

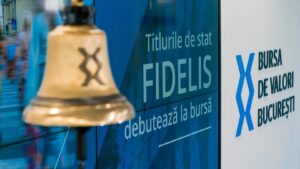
Titlurile Fidelis pot fi vândute înainte de scadență
Printre instrumentele despre care vorbește Mădălina Ion se numără titlurile de stat Fidelis. Ca exemplu, ea indică o emisiune în lei cu scadența la zece ani și dobândă anuală de 7,5%. Rata menționată corespunde emisiunii din septembrie 2026, potrivit Bursei de Valori București.
O perioadă lungă până la scadență nu înseamnă că investitorul trebuie neapărat să păstreze titlurile până la termenul final. Acestea se tranzacționează pe bursă, ceea ce permite vânzarea lor înainte de scadență.
„Mulți spun: Bun, dar eu nu pot să blochez banii pentru zece ani. Îi am disponibili, pentru că titlurile de stat se tranzacționează pe bursă. Deci pot să le vând”, mai explică ea.
Vânzarea înainte de scadență nu garantează însă recuperarea integrală a sumei investite. Prețul la care titlurile pot fi vândute este cel stabilit de piață în momentul tranzacției și poate fi mai mic decât suma plătită inițial.
Acest risc este menționat și în prospectul Fidelis. Prin urmare, faptul că titlurile pot fi tranzacționate înainte de termen oferă acces la lichiditate, dar nu elimină posibilitatea unei pierderi atunci când vânzarea este făcută înainte de scadență.
Creditul folosit pentru titluri presupune mai multe costuri de analizat
În interviu este menționat și cazul unor persoane care ar fi cumpărat titluri de stat cu bani proveniți dintr-un credit a cărui dobândă era mai mică decât dobânda oferită de titluri. Diferența dintre cele două dobânzi nu înseamnă automat că operațiunea generează profit.
Pentru o astfel de decizie trebuie luat în calcul costul total al creditului, nu doar dobânda prezentată inițial. Contează, de asemenea, condițiile de rambursare și situația în care investitorul are nevoie de bani înainte de scadența titlurilor.
În acest ultim caz, prețul de vânzare al titlurilor poate fi diferit de valoarea inițială a investiției. Prin urmare, diferența dintre dobânda creditului și cea a titlurilor nu reprezintă, în sine, un câștig demonstrat.
Exemplul prezentat în interviu trebuie astfel privit prin prisma condițiilor concrete ale produselor financiare folosite și a riscurilor asociate acestora, nu doar prin comparația dintre cele două dobânzi.
Ce trebuie verificat la un depozit bancar
Depozitele bancare reprezintă o altă variantă discutată de Mădălina Ion. În acest caz, termenul pentru care sunt depuși banii și condițiile de retragere înainte de scadență sunt elemente importante.
„Este important să mă uit la termenul depozitului, pentru că, dacă îmi iau banii înainte, nu voi primi dobânda agreată cu banca pentru perioada în care am lăsat banii, ci voi primi dobândă de cont curent. Și trebuie să mă uit la comisioanele de retragere”, a punctat Mădălina Ion.
Condițiile exacte diferă în funcție de contractul fiecărui depozit și trebuie verificate înainte de constituirea acestuia. Dobânda anunțată pentru perioada stabilită nu trebuie confundată cu suma care va fi obținută în cazul retragerii anticipate.
Un alt element relevant îl reprezintă garantarea depozitelor eligibile la băncile participante la Fondul de Garantare a Depozitelor Bancare. Potrivit FGDB, acestea sunt acoperite, în general, până la echivalentul a 100.000 de euro pentru fiecare deponent la fiecare bancă.

Pensia facultativă are un orizont de timp diferit
În discuție este inclusă și pensia facultativă, cunoscută drept Pilonul III. Mădălina Ion o plasează mai degrabă în zona investițiilor, având în vedere perioada lungă pentru care sunt destinați banii.
„Nu pot să spun neapărat că este un instrument de economisire, pentru că am zis «după 60 de ani». Dar este un instrument de investiție cu risc relativ scăzut, niciodată zero”, afirmă experta.
Unul dintre elementele menționate este avantajul fiscal asociat contribuțiilor plătite de angajator, în limita a 400 de euro anual pentru fiecare angajat. Plafonul este prevăzut în reglementările fiscale publicate de ANAF.
În același context, consultanta vorbește despre un „câștig de 45%”. Această valoare reprezintă o comparație făcută de invitata interviului, iar avantajul efectiv poate varia în funcție de situația salarială și de modul în care este încadrat fiscal beneficiul.
Asigurările de viață cu componentă investițională
O altă categorie de produse menționată este reprezentată de asigurările de viață care includ și o componentă de investiție. În acest caz, produsul poate avea atât rolul de protecție financiară a familiei, cât și o componentă asociată investițiilor.
„Dacă mie mi se întâmplă ceva, măcar știu că familia mea nu rămâne chiar pe stradă. Și, pe de altă parte, are și această componentă de investiție”, mai subliniază
Înaintea unei astfel de alegeri trebuie analizate elementele prevăzute în contract, inclusiv protecția oferită familiei, costurile produsului, riscurile asociate investiției și condițiile în care banii pot fi retrași.
Autoritatea de Supraveghere Financiară a semnalat probleme legate de modul în care unele asigurări de viață cu componentă investițională sunt concepute și vândute. Aceste aspecte reprezintă elemente care trebuie verificate atunci când este analizat un astfel de produs financiar.
Recomandările noastre


Mă numesc Antonia Hendrik și lucrez la Evenimentul Zilei din anul 2013, în redacția online. Din 2026 am făcut o schimbare importantă pe plan profesional, m-am transferat la capital.ro Pasiunea pentru actualitate și dorința de a fi conectată la evenimentele importante m-au determinat să aleg jurnalismul. În timpul activității mele de redactor online, am abordat tot felul de subiecte. Am scris despre politică națională și internațională, am urmărit teme din educație și social, dar și evenimente sportive, fiind pasionată de sport. Îmi place să documentez atent fiecare subiect și să ofer informații corecte și relevante cititorilor. Consider că jurnalismul presupune nu doar transmiterea știrilor, ci și înțelegerea contextului în care acestea se întâmplă. Experiențele profesionale acumulate la Evenimentul Zilei m-au ajutat să mă adaptez rapid cerințelor unei redacții dinamice și să privesc fiecare articol ca pe o nouă provocare, mai ales pe teme economice.
Informațiile publicate de capital.ro pot fi preluate de alte publicații online doar în limita a 500 de caractere și cu citarea sursei cu link activ. Orice abatere de la această regulă constituie o încălcare a Legii 8/1996 privind dreptul de autor.
Trebuie să fii autentificat pentru a lăsa un comentariu.