
Ce beneficii ai atunci când folosești un card de cumpărături la supermarket?
 Adaugă-ne ca sursă preferată
 Urmărește pe Google News
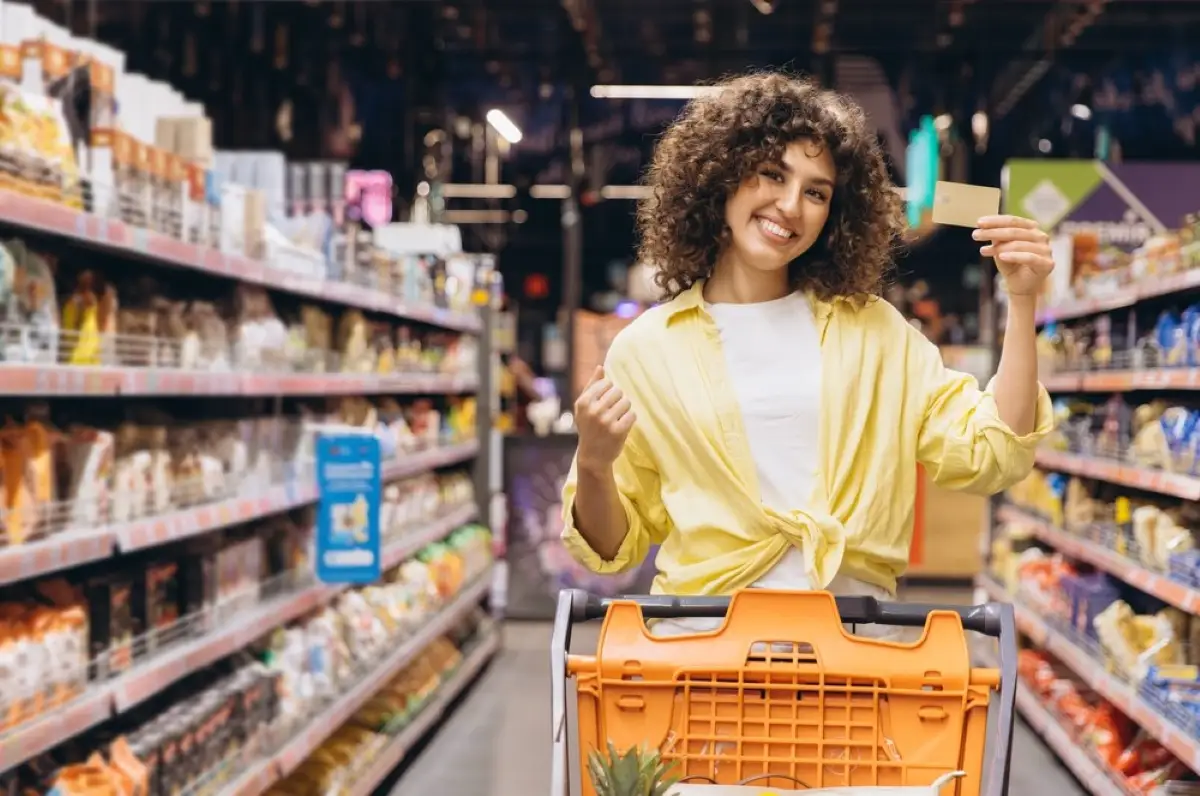
Mergi la supermarket aproape săptămânal. Alimente, produse pentru casă, articole pentru copii – toate intră în coș și, de multe ori, totalul depășește estimarea inițială. Dacă plătești constant din contul curent, bugetul lunar se poate dezechilibra rapid.
Un card de cumpărături te ajută să gestionezi mai bine aceste cheltuieli recurente. Îți oferă opțiunea de a plăti în rate, de a primi recompense și de a urmări mai clar unde se duc banii tăi. În rândurile următoare găsești 7 beneficii practice, explicate simplu, astfel încât să poți decide informat dacă un astfel de instrument ți se potrivește.
Împarți cumpărăturile în rate fără dobândă
Aprovizionarea lunară poate ajunge ușor la 1.000–2.000 lei, mai ales dacă ai o familie numeroasă. În loc să plătești integral la casă, poți alege plata în rate fără dobândă*, în funcție de magazinul partener și de campaniile active.
De exemplu, dacă achiziționezi produse în rate de la Auchan prin Card Avantaj, poți distribui suma în mai multe rate egale. Astfel, păstrezi lichidități pentru alte cheltuieli recurente, cum ar fi utilitățile sau rata la locuință.
Beneficiezi de perioadă de grație
Un card de cumpărături funcționează diferit față de un card de debit. Practic, folosești o limită de credit pusă la dispoziție de bancă. Dacă rambursezi integral suma cheltuită până la data scadentă, nu plătești dobândă pentru tranzacțiile obișnuite.
Perioada de grație poate ajunge până la aproximativ 45 de zile, în funcție de momentul tranzacției în ciclul de facturare.
Această structură îți oferă flexibilitate. Poți sincroniza mai bine cheltuielile cu încasarea salariului și poți evita presiunea financiară de la finalul lunii.
Primești cashback pentru cheltuielile recurente
Supermarketul reprezintă o cheltuială constantă. Dacă plătești cu un card care oferă cashback, o parte din sumele cheltuite se întorc către tine sub formă de recompense.
În cazul Card Avantaj, primești până la 3% în Monede Avantaj pentru plățile efectuate la parteneri. Acestea se acumulează automat după procesarea tranzacției. Nu trebuie să activezi manual oferta pentru fiecare cumpărătură.
Spre exemplu, la un buget lunar de 1.500 lei pentru supermarket, recompensele pot ajunge la 45 lei pe lună, în funcție de tipul de card și de campaniile active. Pe parcursul unui an, suma acumulată poate acoperi o parte din cumpărăturile de sărbători sau dintr-o achiziție mai mare.
Verifică întotdeauna termenii programului de loialitate și modul în care poți utiliza recompensele, pentru a evita expirarea lor.
Ai acces la o rezervă financiară controlată
Un card de cumpărături este, tehnic, un tip de store card, adică un card de credit destinat utilizării într-o rețea de comercianți sau în anumite condiții comerciale (detalii generale găsești și pe pagina dedicată conceptului de store card). Limita de credit se stabilește în funcție de venitul tău și de analiza băncii.
Această limită funcționează ca o rezervă la care apelezi atunci când ai nevoie. De exemplu:
- Apare o cheltuială neprevăzută și nu vrei să retragi bani din economii.
- Ai mai multe plăți concentrate în aceeași perioadă.
- Vrei să distribui o achiziție mai mare pe câteva luni.
Folosește această rezervă responsabil. Evită să consumi întreaga limită dacă nu ai un plan clar de rambursare. Pentru decizii financiare importante, discută și cu un consultant financiar.
Monitorizezi cheltuielile în timp real prin aplicație
Controlul bugetului începe cu vizibilitatea. Prin aplicația mobilă asociată cardului, verifici rapid:
- soldul disponibil;
- tranzacțiile recente;
- suma minimă de plată;
- data scadentă.
Primești notificări pentru fiecare plată efectuată. Astfel, identifici imediat eventuale tranzacții neobișnuite și îți ajustezi comportamentul de consum.
Dacă observi că depășești frecvent bugetul stabilit pentru supermarket, poți seta un plafon personal lunar. Aplicația te ajută să rămâi disciplinat, fără să ții evidența manual într-un fișier separat.
Plătești oriunde și poți împărți tranzacțiile prin Avantaj
Pe lângă ratele disponibile în rețeaua de parteneri, aplicația Avantaj îți permite să împarți în rate și tranzacțiile efectuate în afara magazinelor partenere.
Condițiile actuale sunt clare:
- 2 rate fara dobanda* – pentru sume cuprinse intre 100-200,99 lei;
- 3 rate cu dobanda 5,99%** – pentru sume cuprinse intre 100-200,99;
- 4 rate cu dobanda 5,99%** – pentru sume cuprinse intre 100-200,99;
- 6 rate cu dobanda 9,99%** – pentru sume de minimum 201 lei;
- 12 rate cu dobanda 13,99%** – pentru sume de minimum 201 lei;
- 18 rate cu dobanda 15,99%** – pentru sume de minimum 1201 lei;
- 24 rate cu dobanda 17,99%** – pentru sume de minimum 1201 lei.
De exemplu, dacă faci o plată de 450 lei la un supermarket care nu face parte din rețeaua de parteneri, poți împărți suma în 3 rate fără dobândă* direct din aplicație. Selectezi tranzacția eligibilă și alegi opțiunea dorită.
Câștigi siguranță și rapiditate la plată
Plățile contactless reduc timpul petrecut la casă. Apropii cardul sau telefonul de terminal și finalizezi tranzacția în câteva secunde. Pentru sume mai mari, introduci PIN-ul sau confirmi prin autentificare biometrică în aplicația de plată.
Dacă pierzi cardul, îl poți bloca imediat din aplicație. Nu depinzi exclusiv de apeluri telefonice și timpi de așteptare. În plus, sistemele antifraudă monitorizează tranzacțiile și pot semnala operațiuni suspecte.
Comparativ cu plata cash, ai o evidență clară a fiecărei sume cheltuite. Extrasul de cont îți arată exact unde și cât ai plătit, ceea ce te ajută să analizezi obiceiurile de consum.
Un card de cumpărături nu înlocuiește un fond de urgență și nici nu rezolvă problemele de buget structurale. Îl poți integra însă într-o strategie echilibrată, în care urmărești atent cheltuielile și îți planifici rambursarea.
Dobânda zero se aplică dacă se achită lunar suma totală de plată, astfel cum este evidențiată în extrasul de cont emis de către Bancă. Pentru o limită de credit de 5.367 lei, dobânda fixă este de 28%/an, rata lunară de plată este de 512,57 lei, iar dobânda anuală efectivă (DAE) este de 38,94%, fiind calculată pentru suma menţionată mai sus retrasă în întregime în prima zi de la un ATM Credit Europe Bank N.V. Amsterdam Sucursala București și rambursată în 12 rate lunare egale. Valoarea totală plătibilă este de 6.307,27 lei incluzând dobânda, comisionul anual de administrare cont curent de card în valoare de 49 lei și costul de utilizare a mijlocului de plată în valoare de 107,69 lei.”
Recomandările noastre
Informațiile publicate de capital.ro pot fi preluate de alte publicații online doar în limita a 500 de caractere și cu citarea sursei cu link activ. Orice abatere de la această regulă constituie o încălcare a Legii 8/1996 privind dreptul de autor.
Trebuie să fii autentificat pentru a lăsa un comentariu.